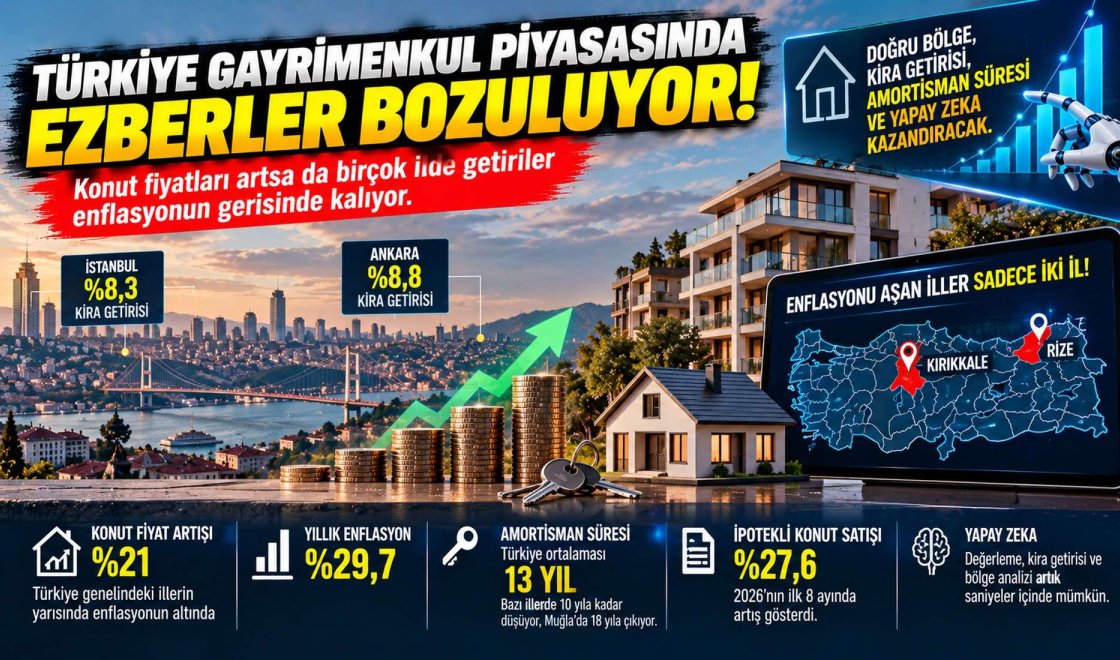



Gayrimenkul piyasasında yatırım alışkanlıkları değişiyor. Konut fiyatları nominal olarak yükselmeye devam etse de birçok ilde yıllık artış enflasyonun altında kalıyor.
Endeksa verilerine göre amortisman süresi bazı illerde 10 yıla kadar düşerken Muğla'da 18 yıla çıkıyor. Emlakjet CEO'su Görkem Öğüt, yeni dönemde gayrimenkul yatırımının başarısını doğru fiyat, kira getirisi, bölgesel analiz ve yapay zekâ destekli değerleme sistemlerinin belirleyeceğine dikkat çekiyor.
Konut Yatırımında Ezberler Bozuluyor! Artık Her Ev Kazandırmıyor: İşte Yeni Dönemin Kuralları
Gayrimenkul piyasasında uzun yıllardır geçerli olan "konut alan her zaman kazanır" anlayışı değişiyor. 2026 yılında konut fiyatları nominal olarak yükselmeye devam ederken birçok ilde artış oranları enflasyonun gerisinde kalıyor. Emlakjet, Endeksa ve TÜİK verileri üzerinden yapılan değerlendirmeler, yatırımcıların artık yalnızca konut fiyatlarına değil, kira getirisine, amortisman süresine ve bölgesel piyasa koşullarına da odaklanması gerektiğini gösteriyor. Yapay zekâ destekli gayrimenkul analizleri ise bu yeni dönemin önemli araçlarından biri hâline geliyor.
Konut Piyasasında Yatırım Anlayışı Değişiyor
Gayrimenkul, uzun yıllar boyunca tasarrufların korunması ve birikimlerin değerlendirilmesi amacıyla en fazla tercih edilen yatırım araçlarından biri oldu. Özellikle yüksek enflasyon dönemlerinde konut fiyatlarının hızla yükselmesi, taşınmaz yatırımlarının her koşulda kazanç sağladığı yönündeki algıyı güçlendirdi.
Ancak 2026 yılına ilişkin piyasa değerlendirmeleri, bu yaklaşımın artık her bölgede aynı sonucu vermediğine işaret ediyor.
Konut fiyatları Türk lirası cinsinden yükselmeye devam etse de birçok ilde fiyat artışının genel enflasyonun altında kalması, yatırımcıların reel getirilerini sorgulamasına neden oluyor.
Bu durum, yalnızca bir ev satın almanın gelecekte yüksek kazanç elde etmek için yeterli olmadığını ortaya koyuyor.
Gayrimenkul yatırımında artık taşınmazın bulunduğu il, ilçe ve mahalle kadar satın alma fiyatı, kira potansiyeli ve yatırımın geri dönüş süresi de önem kazanıyor.
Emlakjet ve gayrimenkul veri analitiği şirketi Endeksa'nın paylaştığı piyasa verileri, Türkiye'deki konut yatırımının daha seçici ve veri odaklı bir döneme girdiğini gösteriyor.
Emlakjet CEO'su Görkem Öğüt de gayrimenkul sektörünün bu dönüşümüne dikkat çekerek yatırım kararlarında doğru fiyatlandırma ve teknolojik analizlerin öneminin arttığını belirtiyor.
Yeni dönemde başarıyı belirleyen temel unsur, herhangi bir konut satın almak yerine ekonomik açıdan doğru özelliklere sahip taşınmazı seçmek olacak.
Konut Fiyatları Artıyor Ama Reel Getiri Geriliyor
Gayrimenkul piyasasında yatırımcıların dikkat etmesi gereken en önemli kavramlardan biri nominal fiyat artışı ile reel getiri arasındaki fark.
Nominal fiyat artışı, bir konutun Türk lirası cinsinden belirli bir dönemde ne kadar değerlendiğini gösteriyor.
Reel getiri ise aynı dönemde gerçekleşen enflasyon dikkate alındığında yatırımın satın alma gücünü ne ölçüde koruduğunu ortaya koyuyor.
Örneğin bir konutun fiyatının bir yılda yüzde 20 yükselmesi ilk bakışta kazanç olarak görülebilir.
Ancak aynı dönemde enflasyon yüzde 30 seviyesindeyse taşınmazın nominal değeri yükselse bile enflasyondan arındırılmış değeri gerilemiş olur.
Bu nedenle yalnızca satış fiyatındaki değişime bakarak yatırımın başarılı olduğunu söylemek doğru değil.
Endeksa'nın Eylül 2026 dönemine ilişkin aktarılan verilerine göre Türkiye'deki illerin yarısında yıllık konut fiyat artışı yüzde 21 seviyesinin altında kaldı.
Aynı dönem için verilen yıllık enflasyon oranı ise yüzde 29,7 olarak belirtildi.
Bu iki göstergenin karşılaştırılması, birçok bölgede konutların nominal olarak değer kazanmasına rağmen enflasyon karşısında reel değer kaybı yaşadığını düşündürüyor.
Dolayısıyla yatırımcıların konut fiyatlarının ne kadar yükseldiğini değil, bu yükselişin enflasyon karşısında ne anlama geldiğini incelemesi gerekiyor.
Konut Fiyatlarında Enflasyonu Aşan İller Hangileri?
Paylaşılan Endeksa analizine göre Eylül 2026 döneminde yıllık konut fiyat artışının belirtilen resmi enflasyon oranını aştığı iller Rize ve Kırıkkale olarak öne çıktı.
Bu veri, Türkiye genelinde konut fiyatlarının aynı hızda yükselmediğini gösteriyor.
Bölgesel ekonomik faaliyetler, nüfus hareketleri, yeni konut üretimi, yatırım talebi ve yerel arz koşulları fiyat değişimlerinin iller arasında farklılaşmasına yol açabiliyor.
Bir şehirde konut fiyatlarının hızlı yükselmesi, başka bir şehirde aynı dönemde benzer bir artış yaşanacağı anlamına gelmiyor.
Üstelik il genelindeki ortalama artış oranları, o ilin bütün mahallelerinde aynı performansın görüldüğünü de göstermiyor.
Aynı ilçe içinde bile ulaşım olanakları, bina yaşı, deprem güvenliği, sosyal donatılar ve yeni projelerin yoğunluğu nedeniyle fiyat farklılıkları oluşabiliyor.
Bu nedenle yatırımcıların yalnızca il bazındaki ortalamalara göre karar vermek yerine satın almayı düşündükleri taşınmazın yakın çevresini ayrıca incelemeleri gerekiyor.
Gayrimenkulde Kazanç İçin Doğru Bölge Seçimi Önem Kazanıyor
Konut yatırımında bölge seçimi, elde edilecek getirinin temel belirleyicilerinden biri olmayı sürdürüyor.
Ancak yeni dönemde yalnızca popüler bölgelerde konut satın almak yeterli görülmüyor.
Bir bölgenin yatırım açısından değerlendirilmesinde konut fiyatlarının geçmiş hareketi, kira talebi, nüfus gelişimi ve yeni arz miktarı birlikte incelenmeli.
Özellikle üniversite, sanayi tesisi, hastane, ulaşım bağlantıları ve istihdam merkezlerinin bulunduğu bölgelerde kiralık konut talebi farklı seviyelerde oluşabiliyor.
Yeni altyapı projeleri ve ulaşım yatırımları da belirli lokasyonların cazibesini etkileyebiliyor.
Ancak gelecekte değerleneceği düşünülen bir bölgede yüksek fiyatla satın alma yapılması, beklenen yatırım getirisini azaltabilir.
Bu nedenle doğru bölge kadar doğru satın alma fiyatı da önem taşıyor.
Gayrimenkul yatırımında sağlıklı karar verebilmek için aynı özelliklere sahip emsal konutların satış fiyatları ve gerçekçi kira beklentileri karşılaştırılmalı.
Konut Yatırımında Amortisman Süresi Nedir?
Konut yatırımında en fazla kullanılan finansal göstergelerden biri amortisman süresi olarak bilinen kira geliriyle geri dönüş süresidir.
Bu gösterge, bir taşınmazın satın alma bedelinin elde edilen kira gelirleriyle yaklaşık kaç yılda karşılanabileceğini ifade ediyor.
Basit hesaplamada konutun satış fiyatı, yıllık brüt kira gelirine bölünüyor.
Örneğin 3 milyon TL bedelle satın alınan ve aylık 20 bin TL kira geliri sağlayan bir konutun yıllık brüt kira geliri 240 bin TL olur.
Bu durumda basit brüt amortisman süresi 12,5 yıl olarak hesaplanır.
Ancak bu hesaplama, kira artışlarını, vergileri, bakım giderlerini, boş kalma sürelerini ve alım-satım masraflarını dikkate almaz.
Dolayısıyla brüt amortisman süresi, yatırımın kesin olarak o kadar yılda kendini geri ödeyeceği anlamına gelmiyor.
Yine de farklı konutların kira gelirine göre karşılaştırılmasında önemli bir başlangıç göstergesi oluşturuyor.
Konutlar Ortalama Kaç Yılda Kendini Amorti Ediyor?
Aktarılan piyasa analizine göre Türkiye genelinde konutların ortalama brüt amortisman süresi yaklaşık 13 yıl seviyesinde bulunuyor.
Ancak bu ortalama, iller arasında dikkat çekici farklılıklar gösteriyor.
Muğla'da amortisman süresinin yaklaşık 18 yıla ulaşması, yüksek konut fiyatları ile kira gelirleri arasındaki ilişkinin önemli bir örneği.
Turizm bölgelerinde konutların satış değerleri, konum ve yazlık kullanım talebi nedeniyle yüksek seviyelere çıkabiliyor.
Ancak uzun dönem kira gelirleri her zaman aynı oranda yükselmeyebiliyor.
Bu durum, gayrimenkulün kira geliriyle geri dönüş süresini uzatabiliyor.
Buna karşılık Hakkari, Şanlıurfa ve Muş gibi illerde amortisman süresinin 10 yıla kadar gerileyebildiği belirtiliyor.
Bu bölgelerde satın alma fiyatı ile kira geliri arasındaki oran, belirli taşınmazlar için daha kısa brüt geri dönüş süresi oluşturabiliyor.
Ancak daha kısa amortisman süresi, yatırımın mutlaka daha düşük riskli olduğu anlamına gelmiyor.
Kiracı bulma süresi, bölgesel talep, taşınmazın likiditesi ve gelecekteki fiyat değişimleri de yatırım kararında dikkate alınmalı.
Ankara ve İstanbul'da Kira Getirisi Ne Kadar?
Konut yatırımlarında kira getirisi, özellikle düzenli gelir elde etmeyi hedefleyen yatırımcılar için önemli bir gösterge.
Paylaşılan piyasa verilerine göre Ankara'da ortalama yıllık brüt kira getirisi yüzde 8,8 seviyesinde bulunuyor.
İstanbul'da ise aynı oran yüzde 8,3 olarak belirtiliyor.
Bu değerler, konutun yıllık brüt kira gelirinin satın alma bedeline oranını ifade ediyor.
Örneğin yüzde 8,8 brüt kira getirisi bulunan bir taşınmazda, mevcut koşullar değişmediği varsayıldığında brüt kira gelirine dayalı basit geri dönüş süresi yaklaşık 11,4 yıl olur.
Yüzde 8,3 brüt getiri ise yaklaşık 12 yıllık geri dönüş süresine karşılık gelir.
Ancak bu oranlar şehir genelindeki ortalama göstergeler olarak değerlendirilmeli.
İstanbul ve Ankara'nın farklı ilçelerinde konut fiyatları, kira talepleri ve boş kalma süreleri arasında büyük farklılıklar bulunabilir.
Bu nedenle yatırımcıların şehir ortalamalarıyla yetinmemesi, hedefledikleri semtteki gerçekçi kiralama koşullarını incelemesi gerekiyor.
Muğla'da Amortisman Süresi Neden Daha Uzun?
Önemli turizm merkezlerinden biri olan Muğla, konut fiyatlarının yüksek seviyelere ulaşabildiği iller arasında bulunuyor.
Bodrum, Marmaris ve Fethiye gibi bölgelerde denize yakınlık, turistik talep, ikinci konut kullanımı ve sınırlı arsa arzı satış fiyatlarını etkileyen faktörler arasında yer alıyor.
Ancak yüksek satış fiyatı, aynı ölçüde yüksek ve sürekli kira geliri anlamına gelmiyor.
Özellikle mevsimsel kiralama potansiyeli bulunan taşınmazlarda gelir, yıl boyunca eşit dağılmayabiliyor.
Ayrıca kısa dönem kiralama faaliyetlerinin yasal koşulları, işletme giderleri ve doluluk oranları yatırımın net kazancını değiştirebiliyor.
Bu nedenle Muğla gibi turizm odaklı bölgelerde yatırım yapılırken yalnızca potansiyel yüksek sezon gelirleri üzerinden hesaplama yapmak yanıltıcı olabilir.
Uzun dönem kiralama, kısa dönem kiralama ve bireysel kullanım senaryolarının ayrı ayrı değerlendirilmesi daha gerçekçi sonuçlar sağlayabilir.
İpotekli Konut Satışlarında Yüzde 27,6 Artış
Gayrimenkul piyasasında dikkat çeken gelişmelerden biri de kredili konut satışlarına ilişkin değişim.
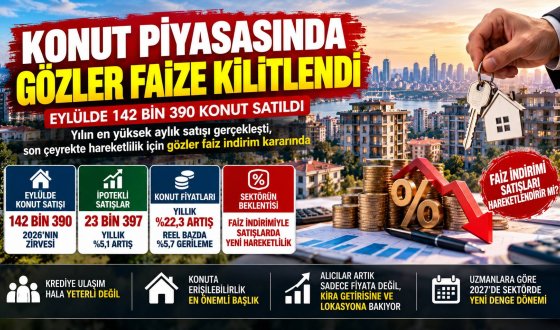
Metinde aktarılan TÜİK verilerine göre 2026 yılının ilk sekiz ayında toplam konut satışları yıllık bazda yüzde 6,8 gerilerken ipotekli konut satışlarında yüzde 27,6 artış gerçekleşti.
Bu karşıt hareket, toplam satış hacmi azalırken kredi kullanılarak yapılan işlemlerin farklı bir eğilim sergilediğine işaret ediyor.
İpotekli satışlardaki artışın arkasında finansman koşulları, alıcı tercihleri ve karşılaştırma dönemindeki satış düzeyi gibi farklı unsurlar bulunabilir.
Bu nedenle tek başına satış artış oranından hareketle krediye erişimin kolaylaştığı sonucuna varılmamalı.
Ancak kredili konut alan tüketiciler açısından doğru fiyat belirlenmesinin önemi daha da artıyor.
Uzun vadeli konut kredilerinde satın alma bedelinin yanında toplam faiz maliyeti ve geri ödeme yükümlülüğü de değerlendirilmek zorunda.
Konutun piyasa değerinin üzerinde satın alınması, kredi kullanan alıcıların uzun dönem finansal yükünü artırabilir.
Konut Kredisi Kullananlar Nelere Dikkat Etmeli?
Konut kredisiyle ev satın almayı planlayan tüketicilerin yalnızca aylık taksit tutarına odaklanmaması gerekiyor.
Kredinin toplam geri ödeme tutarı, faiz oranı, vade süresi ve ek masrafları birlikte incelenmeli.