
 VİDEO
Konut fiyatları ve kredi faizleri, ev sahibi olmak isteyen vatandaşların bütçesini zorluyor.
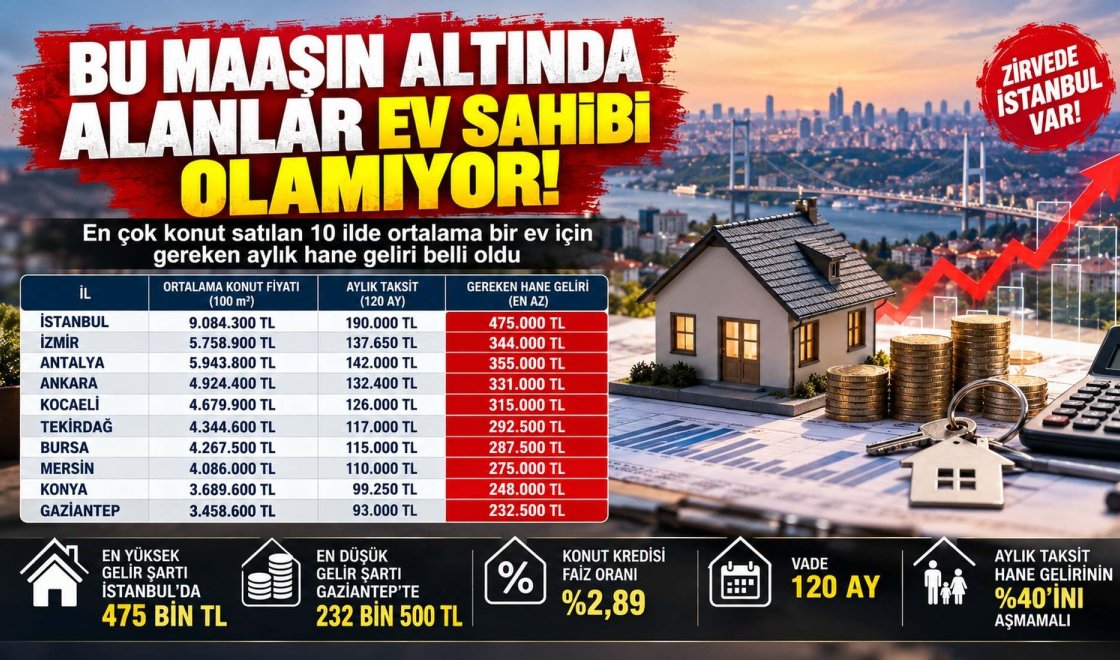
TCMB'nin 2026 yılı üçüncü çeyrek konut fiyat verileri esas alınarak hazırlanan finansal hesaplamaya göre, 10 büyük ilde ortalama 100 metrekarelik bir konutu krediyle satın almak için gereken aylık hane geliri 232 bin 500 TL ile 475 bin TL arasında değişiyor. İstanbul en yüksek gelir ihtiyacıyla öne çıkarken, İzmir ve Antalya'da da konut kredisi taksitleri 130 bin TL'yi aşıyor. Peki, hangi şehirde ne kadar peşinat gerekiyor ve kredi geri ödemeleri bütçeleri nasıl etkiliyor?
Ev Sahibi Olmak İçin Ne Kadar Kazanmak Gerekiyor? İşte 10 İlde Konut Kredisi Gelir Şartı
Türkiye'de ev sahibi olmanın maliyeti, yükselen konut fiyatları ve yüksek kredi faizleri nedeniyle birçok ailenin bütçesini aşan seviyelere ulaşıyor. Merkez Bankası'nın 2026 yılı üçüncü çeyrek konut fiyat verileri üzerinden yapılan finansal hesaplama, en fazla konut satışı gerçekleşen 10 ilde dikkat çekici bir tablo ortaya koydu. Yüzde 2,89 aylık konut kredisi faizi ve 120 ay vade varsayımına göre İstanbul'da ortalama bir konut satın alabilmek için aylık 475 bin TL, İzmir'de 344 bin TL, Ankara'da ise 331 bin TL hane gelirine ihtiyaç duyuluyor. Hesaplamada en düşük gelir eşiği 232 bin 500 TL ile Gaziantep'te görülüyor.
Türkiye'de Ev Sahibi Olmak Neden Giderek Zorlaşıyor?
Türkiye genelinde konut sahibi olma hedefi, son yıllarda değişen ekonomik koşullarla birlikte daha kapsamlı bir finansal planlama gerektiriyor. Özellikle büyükşehirlerde artan gayrimenkul fiyatları, yüksek kira giderleri ve konut kredisi maliyetleri, ev almak isteyen vatandaşların karşılaştığı en önemli sorunlar arasında bulunuyor.
Birçok aile yüksek kira ödemelerinden kurtulmak amacıyla birikimlerini konut satın almaya yönlendirmeyi değerlendiriyor. Ancak satılık daire fiyatlarının milyonlarca liraya ulaşması, yeterli peşinatı bulunan vatandaşlar açısından bile kredi taksitlerini önemli bir mali yük haline getiriyor.
Konut piyasasında yalnızca dairenin satış fiyatı değil, bankaların uyguladığı kredi faiz oranları ve aylık gelir değerlendirmeleri de satın alma gücünü doğrudan etkiliyor.
Özellikle uzun vadeli konut kredilerinde aylık taksitlerin hane gelirine oranı, finansman planının sürdürülebilirliği açısından belirleyici oluyor.
Türkiye Cumhuriyet Merkez Bankası'nın (TCMB) 2026 yılı üçüncü çeyrek konut fiyat verileri esas alınarak yapılan araştırmada, konut satışlarının yoğun olduğu 10 il için ortalama konut bedelleri ve krediyle satın alma maliyetleri karşılaştırıldı.
Çalışmada aylık yüzde 2,89 konut kredisi faizi ve 120 aylık ödeme süresi dikkate alındı. Kredi taksitinin toplam hane gelirinin yüzde 40'ını aşmaması yönündeki varsayımla, farklı şehirlerde ev sahibi olmak için ihtiyaç duyulan gelir seviyeleri hesaplandı.
Ortaya çıkan tablo, konut fiyatlarının görece daha uygun olduğu şehirlerde bile kredi kullanarak ev almanın ciddi bir gelir gerektirdiğini gösteriyor.
Konut Kredisi İçin Hane Geliri Nasıl Hesaplanıyor?
Bankalar konut kredisi başvurularını değerlendirirken başvuru sahibinin gelirini, mevcut borçlarını, kredi geçmişini ve satın alınacak taşınmazın özelliklerini dikkate alıyor.
Finansal araştırmada kullanılan yüzde 40 oranı, aylık kredi taksitinin hane halkının toplam aylık gelirinin en fazla yüzde 40'ı seviyesinde olması gerektiği varsayımına dayanıyor.
Örneğin aylık 100 bin TL kredi taksiti bulunan bir konut için bu hesaplama yönteminde en az 250 bin TL hane geliri gerekiyor.
Aynı şekilde 150 bin TL tutarındaki aylık taksit için hesaplanan gelir ihtiyacı 375 bin TL seviyesine ulaşıyor.
Ancak bu oran bütün bankaların ve bütün müşterilerin uyguladığı değişmez bir kredi onay kuralı değil.
Bankalar başvuru sahibinin mali durumuna göre farklı değerlendirmeler yapabiliyor. Dolayısıyla araştırmada belirtilen gelir eşikleri, resmi ve herkes için geçerli asgari maaş şartları olarak yorumlanmamalı.
Bununla birlikte söz konusu hesaplama, yüksek konut kredisi taksitlerinin aile bütçesi üzerindeki etkisini ortaya koyması açısından önemli bir karşılaştırma sunuyor.
İstanbul'da Ev Almak İçin 475 Bin TL Hane Geliri Hesaplanıyor
Araştırmanın en dikkat çekici sonuçlarından biri İstanbul konut piyasasında ortaya çıktı.
Verilen fiyat verilerine göre İstanbul'da 100 metrekare büyüklüğündeki ortalama bir konutun değeri 9 milyon 84 bin 300 TL seviyesinde bulunuyor.
Bu bedel üzerinden yüzde 70 kredi kullanılabildiği varsayıldığında satın alma işlemi için yaklaşık 6 milyon 359 bin TL konut kredisine ihtiyaç duyuluyor.
Alıcının karşılaması gereken peşinat ise yaklaşık 2 milyon 725 bin TL'ye ulaşıyor.
Aylık yüzde 2,89 faiz oranı üzerinden 120 ay vadeyle yapılan hesaplamada kredi taksiti yaklaşık 190 bin TL oluyor.
Taksitin hane gelirinin en fazla yüzde 40'ını oluşturması varsayımıyla İstanbul'da böyle bir konutun finansmanı için aylık yaklaşık 475 bin TL toplam aile geliri gerekiyor.
Bu tutar, bireysel maaştan ziyade aynı hanede yaşayan ve kredi değerlendirmesinde dikkate alınabilen kişilerin toplam gelirini ifade ediyor.
İstanbul'da konut satın almak isteyen vatandaşların yalnızca yüksek kredi taksitleriyle değil, milyonlarca lirayı bulan peşinat ihtiyacıyla da karşılaşması dikkat çekiyor.
Özellikle ilk kez ev alacak kişiler açısından peşinat birikiminin oluşturulması, konut kredisi taksitlerini karşılamak kadar önemli bir sorun haline gelebiliyor.
İzmir'de Konut Almak İçin Aylık 344 Bin TL Gelir İhtiyacı
Türkiye'nin önemli gayrimenkul piyasalarından biri olan İzmir'de de konut satın alma maliyetleri dikkat çekici seviyelerde bulunuyor.
Araştırmaya esas alınan verilere göre İzmir'de 100 metrekarelik ortalama bir konutun fiyatı 5 milyon 758 bin 900 TL olarak hesaplandı.
Konut bedelinin yüzde 80'i oranında kredi kullanılması varsayımıyla yaklaşık 4 milyon 607 bin TL finansman gerekiyor.
Geriye kalan yaklaşık 1 milyon 152 bin TL ise peşinat olarak karşılanmak durumunda.
120 ay vadeli kredi için aylık taksit yaklaşık 137 bin 650 TL'ye ulaşıyor.
Yüzde 40 gelir oranına göre yapılan hesaplamada, İzmir'de ortalama bir konutu krediyle satın alabilmek için aylık yaklaşık 344 bin TL hane geliri gerekiyor.
İzmir'de özellikle Balçova, Narlıdere, Güzelbahçe, Urla, Bornova ve Karşıyaka gibi ilçelerde konutun bulunduğu mahalle, bina yaşı, ulaşım olanakları ve denize yakınlığı gibi özellikler satış fiyatlarını önemli ölçüde değiştirebiliyor.
Bu nedenle il genelindeki ortalama konut fiyatı, her ilçenin veya her mahallenin gerçek satış fiyatını göstermiyor.
Daha düşük bütçeyle konut almak isteyen vatandaşların farklı ilçelerdeki satılık daire seçeneklerini karşılaştırması ve kredi kullanmadan önce toplam satın alma maliyetini hesaplaması önem taşıyor.
Ankara'da Konut Kredisi İçin 331 Bin TL Gelir Hesabı
Başkent Ankara'da da konut fiyatları ve kredi taksitleri aile bütçelerinde önemli bir yer tutuyor.
Araştırmada kullanılan verilere göre 100 metrekarelik ortalama bir konutun fiyatı 4 milyon 924 bin 400 TL seviyesinde bulunuyor.
Konut bedelinin yüzde 90'ına karşılık gelen yaklaşık 4 milyon 432 bin TL tutarında kredi kullanıldığı varsayıldığında, 120 aylık ödeme planındaki taksit yaklaşık 132 bin 400 TL oluyor.
Bu taksitin hane gelirinin yüzde 40'ını aşmaması için aylık toplam gelirin yaklaşık 331 bin TL olması gerekiyor.
Ankara'da konut alım kararında merkezi ilçelerle gelişmekte olan yerleşim bölgeleri arasındaki fiyat farklılıkları önem taşıyor.
Ulaşım altyapısı, yeni konut projeleri, kamu kurumlarına yakınlık ve sosyal imkânlar, konutların satış değerini etkileyebiliyor.
Bu nedenle konut alıcılarının il ortalamasını genel bir gösterge olarak değerlendirmesi, satın almayı düşündükleri konut için ayrıca piyasa araştırması yapması gerekiyor.
Antalya'da Ev Sahibi Olmanın Gelir Eşiği 355 Bin TL
Turizm, göç hareketleri ve yatırım talebiyle öne çıkan Antalya'da konut piyasası, araştırmadaki yüksek fiyat seviyelerinden birine sahip.
Verilen hesaplamaya göre Antalya'da 100 metrekare büyüklüğündeki ortalama bir konutun fiyatı 5 milyon 943 bin 800 TL olarak belirtiliyor.
Finansman varsayımları doğrultusunda aylık kredi taksiti yaklaşık 142 bin TL'ye ulaşıyor.
Bu taksit için hesaplanan aylık hane geliri ihtiyacı ise 355 bin TL.
Antalya'da özellikle Konyaaltı, Muratpaşa, Kepez ve Aksu gibi farklı bölgelerde satılık konut fiyatları arasında önemli farklılıklar bulunabiliyor.
Sahil kesimindeki yüksek fiyatlı gayrimenkuller ile kentin gelişmekte olan mahallelerindeki projeler, aynı gelir grubuna hitap etmeyebiliyor.
Bu nedenle konut arayanların bölgesel fiyat farklılıklarını ve alternatif finansman seçeneklerini birlikte değerlendirmesi gerekiyor.
Gaziantep'te Konut Fiyatları Daha Düşük, Kredi Yükü Yine Yüksek
İncelemedeki 10 il arasında en düşük ortalama konut fiyatının Gaziantep'te olduğu belirtiliyor.
Kentte 100 metrekarelik ortalama bir konutun fiyatı 3 milyon 458 bin 600 TL seviyesinde hesaplandı.
Yüzde 90 kredi kullanımı varsayımıyla yaklaşık 3 milyon 113 bin TL konut kredisi gerekiyor.
Aylık yüzde 2,89 faiz oranıyla 120 ay vadeli ödeme planında taksit yaklaşık 93 bin TL seviyesine ulaşıyor.
Bu tutarın hane gelirinin yüzde 40'ını aşmaması için yaklaşık 232 bin 500 TL aylık gelir ihtiyacı ortaya çıkıyor.
Gaziantep'in İstanbul, İzmir ve Antalya'ya kıyasla daha düşük ortalama konut fiyatına sahip olması, kredi taksitlerinin her gelir grubu için kolayca karşılanabileceği anlamına gelmiyor.
Konut satın alma gücünün sağlıklı biçimde değerlendirilebilmesi için yerel gelir düzeyleri, peşinat birikimleri ve bankaların kredi koşulları birlikte incelenmeli.
Bursa, Kocaeli ve Tekirdağ'da Konut Kredisi Tablosu
Marmara Bölgesi'nin sanayi ve yerleşim merkezlerinde de konut maliyetleri yüksek seviyelerde bulunuyor.
Araştırmaya göre Kocaeli'de 100 metrekarelik ortalama konut fiyatı 4 milyon 679 bin 900 TL.
Bu şehirde aylık kredi taksiti yaklaşık 126 bin TL, hesaplanan hane geliri ihtiyacı ise 315 bin TL.
Tekirdağ'da 4 milyon 344 bin 600 TL'lik ortalama konut için aylık 117 bin TL kredi taksiti ve 292 bin 500 TL hane geliri hesaplanıyor.
Bursa'da ise ortalama konut fiyatı 4 milyon 267 bin 500 TL olurken, kredi taksiti 115 bin TL, gereken aylık gelir yaklaşık 287 bin 500 TL olarak belirtiliyor.
Bu üç ilde de üretim ve istihdam alanlarına yakınlık, şehir içi ulaşım seçenekleri ve yeni konut bölgeleri, gayrimenkul değerlerini etkileyen faktörler arasında yer alıyor.
Özellikle İstanbul'a yakın yerleşim bölgelerinde konut arayışının farklı illere yönelmesi, alternatif şehirlerin satın alma maliyetlerinin de dikkatle incelenmesini gerektiriyor.