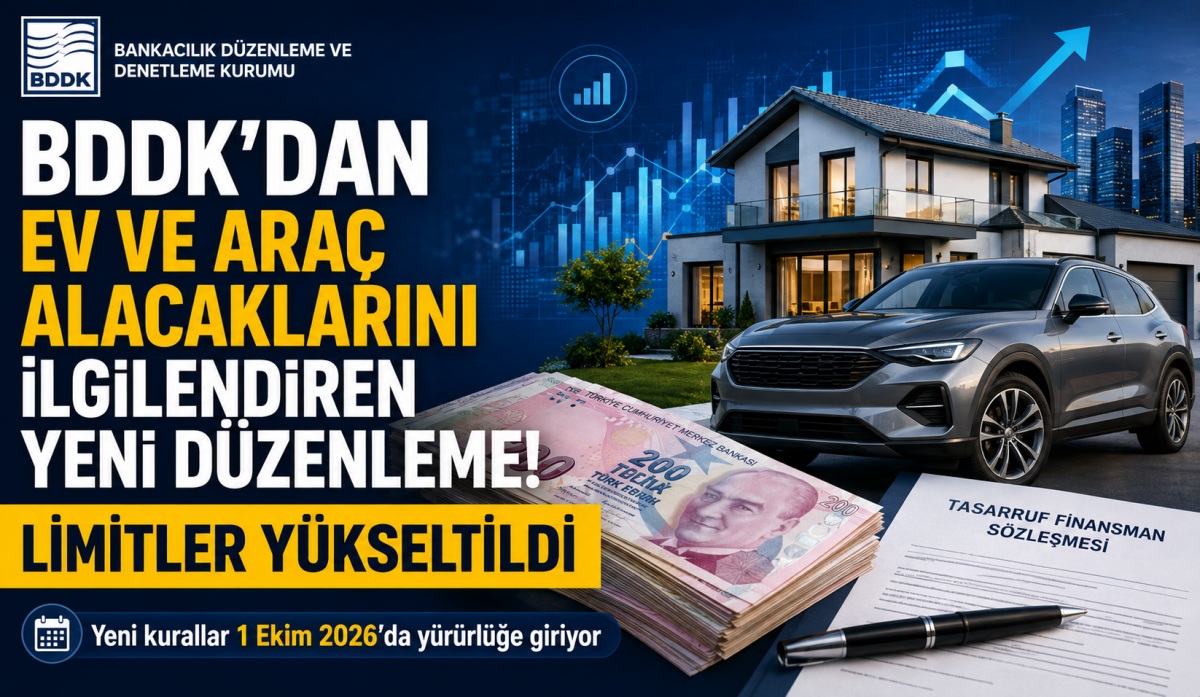
Bankacılık Düzenleme ve Denetleme Kurumu (BDDK), tasarruf finansman şirketlerinin faaliyetlerini ilgilendiren kapsamlı yeni düzenlemeyle konut ve taşıt finansmanındaki sözleşme limitlerini yükseltti.
Yüksek tutarlı sözleşme sınırları artırılırken, şirketlerin fonlarını değerlendirebileceği yatırım araçları sınırlandırıldı ve aynı kişi ya da risk grubunun yapabileceği sözleşme sayısına yeni bir limit getirildi. Yeni kurallar 1 Ekim 2026 tarihinde yürürlüğe girecek.
BDDK’nın Yeni Tasarruf Finansman Düzenlemesi Ne Getiriyor?
Tasarruf finansman sistemiyle ev, çatılı iş yeri veya araç sahibi olmayı planlayan vatandaşlar açısından yeni bir dönem başlıyor. BDDK’nın tasarruf finansman şirketlerine yönelik düzenlemesi, yalnızca sözleşme tutarlarını değiştirmekle kalmıyor; şirketlerin ellerindeki fonları nasıl değerlendireceğinden yüksek tutarlı sözleşmelerin toplam içindeki payına kadar birçok alanda yeni kurallar getiriyor.
Düzenlemenin merkezinde iki temel hedef bulunuyor. Bunlardan ilki, tasarruf finansman şirketlerinde biriken müşteri fonlarının daha kontrollü ve düşük riskli finansal araçlarda değerlendirilmesini sağlamak. İkincisi ise yüksek tutarlı finansman işlemlerinde hem şirket hem de müşteri açısından oluşabilecek risklerin sınırlandırılması.
BDDK’nın mevcut düzenlemelerinde tasarruf finansman sözleşmesi; belirli bir tasarruf tutarı ve dönemine bağlı şartların gerçekleşmesiyle müşteriye konut, çatılı iş yeri veya taşıt edinimi için finansman kullanma hakkı veren faizsiz finansman esaslı bir sözleşme olarak tanımlanıyor.
Tasarruf finansman sistemi neden önemli?
Tasarruf finansman modeli, banka kredisine alternatif olarak belirli bir süre boyunca tasarruf yapılması ve sistemdeki şartların gerçekleşmesinin ardından konut veya taşıt için finansman sağlanması esasına dayanıyor. Bu nedenle sistemde şirketlerin yönettiği fon havuzunun güvenliği, likiditesi ve sürdürülebilirliği doğrudan müşterilerin finansman sürecini etkiliyor.
Yeni düzenleme de bu noktada şirketlerin fon yönetimine daha sıkı sınırlar getiriyor. Böylece tasarruf finansman şirketlerinin müşteri birikimlerini daha yüksek risk içeren yatırım alanlarına yönlendirmesinin önüne geçilmesi hedefleniyor.
BDDK’nın tüketicilere yönelik açıklamalarına göre tasarruf finansman müşterilerinin sözleşme öncesinde bilgilendirilmesi, cayma ve fesih haklarının korunması gibi çeşitli hakları bulunuyor. Sözleşme imzalanmadan en az bir gün önce ön bilgilendirme formunun müşteriye verilmesi de bu çerçevede önemli bir yükümlülük olarak öne çıkıyor.
Şirketlerin fonlarını değerlendireceği alanlar sınırlandırıldı
Yeni düzenlemenin en önemli başlıklarından biri tasarruf fon havuzlarının kullanımına ilişkin. Şirketlerin fon havuzlarında ve kendi hesaplarında bulunan kaynakların hangi araçlarda değerlendirilebileceğine yönelik daha belirgin bir çerçeve oluşturuluyor.
Buna göre tasarruf finansman şirketlerinin ilgili kaynakları belirli ve daha düşük riskli alanlarda değerlendirmesi öngörülüyor.
Öne çıkan araçlar arasında katılım bankalarında açılacak Türk lirası cinsinden özel cari hesaplar veya katılma hesapları bulunuyor. Bunun yanında Hazine ve Maliye Bakanlığı tarafından ihraç edilen, altına dayalı olmayan Türk lirası cinsinden yurt içi kira sertifikaları da kapsamda yer alıyor.
Risk değeri 1 veya 2 olan ve Türk lirası cinsinden ihraç edilen katılım esaslı yatırım fonları da kullanılabilecek finansal araçlar arasında bulunuyor.
Bu yaklaşım, fonların yüksek oynaklık veya daha yüksek yatırım riski taşıyan alanlara yönelmesini sınırlamayı amaçlıyor.
Nemasız fonlara günlük bakiye sınırı geliyor
Yeni kurallardan bir diğeri, tasarruf fon havuzlarında herhangi bir getiri elde edilmeden bekletilen tutarlarla ilgili.
Düzenlemeye göre günlük getiriden yararlanılmayan bakiyenin, şirketin bir önceki ay sonu itibarıyla hesaplanan tasarruf fon havuzu büyüklüğünün binde 2'sini aşmaması gerekecek.
Bu sınırın temel amacı, havuzda bulunan paranın uzun süre herhangi bir getiri sağlamadan beklemesinin önüne geçmek.
Burada özellikle günlük nakit yönetimi önem kazanıyor. Çünkü tasarruf finansman şirketlerinin bir taraftan müşterilerin finansman taleplerini karşılayabilecek likiditeyi bulundurması, diğer taraftan fonların verimli şekilde değerlendirilmesi gerekiyor.
TCMB Elektronik Fon Transferi sisteminin kapanış saatinden sonra havuza aktarılan tutarlar ise hesaplamaya bir sonraki gün dahil edilecek.
Yüksek tutarlı sözleşmelerin sınırı yükseliyor
Düzenlemenin vatandaş açısından en dikkat çekici taraflarından biri yüksek tutarlı tasarruf finansman sözleşmelerinde yapılan değişiklik.
Daha önce 2 milyon 509 bin 800 TL olarak uygulanan yüksek tutarlı sözleşme sınırı 5 milyon TL’ye yükseltiliyor.
Konut veya çatılı iş yeri finansmanı sözleşmelerinde ise limit çok daha yüksek bir seviyeye çıkarılıyor. Daha önce 6 milyon 274 bin 500 TL olan sınır, yeni düzenlemeyle 12 milyon 500 bin TL olacak.
Bu değişiklik özellikle yüksek fiyatlı konut ve çatılı iş yeri almak isteyen tüketiciler açısından dikkat çekici.
Ancak limitin yükseltilmesi, şirketlerin sınırsız şekilde yüksek tutarlı sözleşme yapabileceği anlamına gelmiyor.
Yüksek tutarlı sözleşmelere yüzde 5 sınırı
BDDK, yüksek tutarlı sözleşmelerin şirketlerin toplam sözleşme hacmi içerisinde aşırı ağırlık kazanmasını da engelliyor.
Yeni uygulamada yüksek tutarlı sözleşmelerin toplam tutarı, ilgili dönemdeki toplam sözleşme tutarının yüzde 5’ini geçemeyecek.
Böylece şirketlerin portföylerinde yüksek tutarlı sözleşmelerin aşırı yoğunlaşması önlenmeye çalışılacak.
Bu sınır özellikle tasarruf finansman şirketlerinin risk yönetimi açısından önem taşıyor. Çünkü tek başına yüksek tutarlı birkaç sözleşmenin şirketin toplam yükümlülükleri içerisinde çok büyük paya ulaşması, olası likidite sorunlarında daha fazla risk oluşturabilir.
Yeni kurulan şirketlere geçiş süreci
Düzenlemede yeni kurulan şirketler için de özel bir geçiş mekanizması bulunuyor.
1 Ocak 2025 tarihinden sonra kurulan tasarruf finansman şirketlerinde yüksek tutarlı sözleşmelerin toplam sözleşmeler içerisindeki oranı, belirli bir süre için daha yüksek uygulanabilecek.
Bu şirketlerde söz konusu oran 30 Haziran 2027 tarihine kadar yüzde 15, 1 Temmuz-31 Aralık 2027 arasında ise yüzde 10 olarak uygulanacak.
Geçiş sürecinin amacı, yeni faaliyete başlayan şirketlerin sektöre uyum sağlarken bir anda çok düşük bir sözleşme sınırıyla karşılaşmasının önüne geçmek.
Ev ve Araç Alacakları İçin Yeni Limitler Ne Anlama Geliyor?
Aynı kişi en fazla iki sözleşme yapabilecek
Yeni düzenlemenin tüketicileri doğrudan ilgilendiren maddelerinden biri de aynı şirketle yapılabilecek sözleşme sayısına getirilen sınır.
Buna göre bir gerçek veya tüzel kişi ya da aynı risk grubunda bulunan taraflar, aynı tasarruf finansman şirketiyle en fazla iki sözleşme yapabilecek.
Bu iki sözleşmenin kapsamı ise şöyle olacak:
1 taşıt finansmanı + 1 konut veya çatılı iş yeri finansmanı.
Dolayısıyla aynı şirket üzerinden birden fazla taşıt veya birden fazla konut finansmanı sözleşmesiyle sınırsız şekilde işlem yapılmasının önüne geçilmesi hedefleniyor.
Buradaki amaç yalnızca sözleşme sayısını azaltmak değil. Aynı kişi veya risk grubunda finansal yükümlülüklerin aşırı şekilde yoğunlaşmasının engellenmesi de düzenlemenin temel hedefleri arasında.
Taşıt finansmanında limit 6 milyon 250 bin TL
Kişi veya risk grubu bazında uygulanacak taşıt finansmanı sözleşme tutarı limiti 6 milyon 250 bin TL olarak belirleniyor.
Bu tutar özellikle yüksek fiyatlı yeni veya ikinci el araçlar açısından dikkat çekiyor.
Ancak tüketicilerin bu rakamı “her müşteriye otomatik olarak 6 milyon 250 bin TL finansman verilecek” şeklinde değerlendirmemesi gerekiyor. Sözleşme tutarı, şirketin kendi finansal koşulları, müşterinin sözleşme şartları ve mevzuatta yer alan diğer kriterlerle birlikte değerlendirilir.
Dolayısıyla açıklanan rakam bir mevzuat limiti niteliğinde; kişiye garanti edilmiş finansman tutarı anlamına gelmiyor.
Konut finansmanı limiti 62,5 milyon TL’ye yükseliyor
Düzenlemenin en dikkat çekici rakamlarından biri konut veya çatılı iş yeri finansmanında ortaya çıkıyor.
Kişi veya risk grubu bazında konut ya da çatılı iş yeri finansmanı için sözleşme tutarı 62 milyon 500 bin TL olarak belirleniyor.
Ayrıca aynı kişi veya risk grubuna ait tüm sözleşmeler için de toplam limit 62 milyon 500 bin TL olarak uygulanacak.
Bu rakam, özellikle yüksek değerli gayrimenkullerin tasarruf finansman modeliyle edinilmesinin önünü daha geniş bir çerçevede açabilecek nitelikte.
Fakat burada da önemli bir ayrım bulunuyor: Yasal üst limitin yükselmesi, her şirketin her müşteriye bu tutarda sözleşme sunacağı anlamına gelmiyor.
62,5 milyon TL limiti konut piyasasını nasıl etkileyebilir?
Konut fiyatlarının yüksek olduğu büyükşehirlerde veya merkezi bölgelerde daha pahalı gayrimenkullere yönelik finansman ihtiyacı bulunabiliyor.
Bu nedenle konut finansmanı limitinin 62,5 milyon TL'ye çıkarılması, yüksek değerli gayrimenkul segmentinde tasarruf finansman şirketlerinin potansiyel kullanım alanını genişletebilir.
Bununla birlikte konut piyasasında gerçek etkinin oluşması yalnızca mevzuat limitine bağlı olmayacak. Tasarruf finansman şirketlerinin sunduğu ödeme planları, organizasyon ücretleri, teslim koşulları, müşterinin tasarruf kapasitesi ve gayrimenkul fiyatlarının seyri de karar sürecinde belirleyici olacak.
Mevcut müşteriler ne yapmalı?
Yeni düzenlemelerin yürürlük tarihi olan 1 Ekim 2026 önem taşıyor.
Mevcut veya yeni sözleşme yapmayı planlayan kişilerin öncelikle kendi sözleşmelerinin hangi tarihte imzalandığını ve hangi kurallara tabi olduğunu şirketlerinden yazılı olarak öğrenmeleri gerekiyor.
Tasarruf finansman sözleşmesi imzalamadan önce yalnızca aylık takside bakmak da doğru değil.
Toplam ödeme, organizasyon ücreti, teslim tarihi, erken teslim koşulları, sözleşmeden çıkılması halinde uygulanacak hükümler ve tasarrufların iade süresi birlikte değerlendirilmelidir.
BDDK'ya göre müşteri, sözleşmenin imzalanmasını takip eden 14 gün içinde herhangi bir gerekçe göstermeden ve cezai şart ödemeden cayma hakkına sahip. Bu hakkın kullanılması halinde şirket, organizasyon ücreti dahil müşteriden aldığı tutarın tamamını 14 gün içinde iade etmekle yükümlü.
Tasarruf finansman şirketi seçerken nelere dikkat edilmeli?
İlk olarak şirketin BDDK tarafından faaliyet izni verilen kuruluşlar arasında olup olmadığı kontrol edilmeli.
BDDK, faaliyet izni bulunan tasarruf finansman kuruluşlarına ilişkin bilgileri kamuoyuyla paylaşıyor. Bu nedenle internet reklamlarına veya sosyal medya paylaşımlarına güvenmek yerine resmi kaynaklardan doğrulama yapılması önemli.
İkinci olarak sözleşmenin tamamı okunmalı. Özellikle teslim tarihi, tasarruf dönemi, organizasyon ücreti, fesih ve cayma hükümleri ile tahsisat şartları açık şekilde anlaşılmadan imza atılmamalı.
Üçüncü olarak aylık ödemenin gelecekteki gelirle uyumlu olup olmadığı hesaplanmalı. Uzun vadeli tasarruf sözleşmelerinde gelir kaybı, beklenmeyen gider veya ödeme planındaki değişikliklerin bütçeyi zorlayabileceği unutulmamalı.
Sonuç, Uzman Değerlendirmesi ve Önemli Bilgiler
Yeni düzenlemenin temel amacı ne?
BDDK'nın yeni düzenlemesi genel olarak üç başlıkta değerlendirilebilir: fon güvenliği, risk yoğunlaşmasının azaltılması ve yüksek tutarlı finansmanın daha kontrollü şekilde yürütülmesi.
Fonların değerlendirilebileceği alanların sınırlandırılması, şirketlerin likidite yönetiminde daha kontrollü hareket etmesini hedefliyor.
Yüksek tutarlı sözleşmelere yüzde 5 sınırı getirilmesi ise şirket portföyünün birkaç büyük sözleşmeye aşırı bağımlı hale gelmesini engellemeye yönelik.
Kişi ve risk grubu bazında sözleşme sayısına sınır getirilmesi de benzer şekilde yoğunlaşma riskini azaltmayı amaçlıyor.
Tüketici açısından en önemli değişiklikler
Vatandaş açısından bakıldığında düzenlemenin en dikkat çekici tarafı limitlerin yükseltilmesi.
Taşıt finansmanı için 6,25 milyon TL, konut veya çatılı iş yeri finansmanı için 62,5 milyon TL seviyesindeki kişi ve risk grubu limitleri, yüksek değerli alımlarda sistemin kullanılabileceği alanı genişletebilir.
Ancak tüketicilerin burada yalnızca yüksek limite odaklanmaması gerekiyor.
Bir sözleşmenin gerçekten avantajlı olup olmadığı; toplam maliyet, organizasyon ücreti, ödeme planı, tahsisat tarihi ve sözleşmeden çıkış şartları birlikte incelenerek belirlenebilir.
Uzman gözüyle en önemli uyarı
Tasarruf finansman sisteminde “faizsiz” ifadesi, sistemin hiçbir maliyeti olmadığı anlamına gelmez.
Sözleşmelerde organizasyon ücreti ve farklı hizmet maliyetleri bulunabilir. Bu nedenle tüketicinin yalnızca “faiz var mı?” sorusunu değil, “Sözleşmenin toplam maliyeti ne kadar?” sorusunu da sorması gerekir.
Ayrıca teslim tarihinin kesin olup olmadığı, hangi şartlara bağlı bulunduğu ve ödeme planının değişmesi halinde ne olacağı önceden öğrenilmeli.
BDDK da müşterilerin sözleşme hükümleri, işleyiş, cayma ve fesih hakları konusunda etkin biçimde bilgilendirilmesini öngörüyor.
1 Ekim 2026 tarihi neden önemli?
Yeni düzenlemenin yürürlük tarihi 1 Ekim 2026 olarak belirleniyor.
Bu tarihten itibaren tasarruf finansman şirketleri fon yönetimi, sözleşme limitleri, yüksek tutarlı sözleşmeler ve kişi/risk grubu sınırları bakımından yeni kurallara göre hareket edecek.
Bu nedenle ev veya araç almak için tasarruf finansman sistemine girmeyi düşünen tüketicilerin 1 Ekim öncesi ve sonrasında uygulanacak sözleşme şartlarını karşılaştırması faydalı olabilir.
Özellikle yüksek tutarlı bir finansman planlayan kişilerin, yeni limitlerin kendi ihtiyaçları açısından gerçekten avantaj oluşturup oluşturmadığını şirketten yazılı teklif alarak değerlendirmesi daha sağlıklı olacaktır.
Tüketiciler için kısa kontrol listesi
Tasarruf finansman sözleşmesi imzalamadan önce şu noktalar mutlaka kontrol edilmeli:
Şirketin BDDK faaliyet izni bulunuyor mu?
Finansman tutarı tam olarak ne kadar?
Toplam geri ödeme yükümlülüğü nedir?
Organizasyon ücreti ne kadar?
Teslim tarihi hangi şartlara bağlı?
Erken teslim için hangi koşullar gerekiyor?
Taksitler sabit mi, değişken mi?
Sözleşmeden cayma ve fesih halinde ne kadar ödeme iadesi yapılacak?
Tahsisat hangi belgeler ve şartlar karşılığında gerçekleşecek?
Alınacak konut veya araç için ayrıca hangi masraflar doğacak?
Bu soruların yanıtları yazılı olarak alınmadan sözleşme imzalanmaması, ileride yaşanabilecek anlaşmazlıkların önüne geçmek açısından önem taşıyor.
Son değerlendirme
BDDK'nın yeni düzenlemesi, tasarruf finansman sektöründe hem şirketlerin hem de tüketicilerin karşı karşıya olduğu riskleri daha kontrollü hale getirmeyi amaçlayan kapsamlı bir adım olarak öne çıkıyor.
Özellikle yüksek tutarlı sözleşme sınırlarının artırılması, yüksek fiyatlı konut ve araçlara yönelik tasarruf finansmanının kullanım alanını genişletebilir. Buna karşılık yüksek tutarlı sözleşmelerin toplam portföy içindeki payına yüzde 5 sınırı getirilmesi ve kişi/risk grubu bazında sözleşme sınırlarının belirlenmesi, sistemin kontrolsüz şekilde büyümesini önlemeye yönelik.
Tüketiciler açısından ise en önemli nokta, yeni limitleri bir “garanti finansman” olarak görmemek. Limitlerin yükselmesi yalnızca mevzuat çerçevesini değiştiriyor; kişinin alabileceği gerçek finansman tutarı, sözleşme koşulları ve şirketin değerlendirmesiyle ayrıca belirleniyor.
Bu nedenle 1 Ekim 2026'da başlayacak yeni dönem öncesinde özellikle yüksek tutarlı konut veya taşıt almayı düşünenlerin farklı şirketlerin sözleşme koşullarını karşılaştırması, toplam maliyeti hesaplaması ve cayma/fesih hükümlerini dikkatle incelemesi gerekiyor.
Kısacası yeni düzenleme, tasarruf finansman sisteminde daha yüksek limitlerin kapısını açarken aynı zamanda daha sıkı risk kontrolü getiriyor.
BDDK Yeni Düzenleme: Önemli Limitler
1 Ekim 2026 tarihinde yürürlüğe girecek yeni düzenlemeyle tasarruf finansman sisteminde sözleşme limitleri ve risk yönetimine ilişkin önemli değişiklikler uygulanacak.
Taşıt finansmanı limiti6.250.000 TL
Konut / çatılı iş yeri limiti62.500.000 TL
Yüksek tutarlı konut sözleşmesi12.500.000 TL
Yüksek tutarlı sözleşme sınırı%5
Aynı kişi veya risk grubu, aynı tasarruf finansman şirketiyle en fazla 1 taşıt ve 1 konut/çatılı iş yeri finansmanı sözleşmesi yapabilecek. Sözleşme imzalamadan önce toplam maliyet ve teslim şartlarının dikkatle incelenmesi önerilir.
Daha sonra tek tıklamayla ulaşabilmek için bu sayfayı favorilerinize ekleyebilirsiniz. Ayrıca Instagram, Facebook ve YouTube hesaplarımızı takip ederek en güncel ilanlar, haberler ve içeriklerden anında haberdar olabilirsiniz.
✔ Ücretsiz • ✔ Güvenli • ✔ Hızlı Erişim
×
⭐ Favorilere Ekle
AS
acilensatilik.com Haberlerini Paylaşabilirsiniz
acilensatilik.com'da yayınlanan özgün haber içerikleri; kaynak bağlantısı korunarak, haberin orijinalliği değiştirilmeden internet sitelerinde ve dijital yayınlarda paylaşılabilir.