
Danıştay'ın kısa süreli konut kiralamalarına ilişkin verdiği emsal niteliğindeki karar, gayrimenkul sektöründe ve vergi uygulamalarında yeni bir dönemin kapısını araladı.
Yüksek Mahkeme, otel, pansiyon veya apart işletmeciliği gibi ek hizmetler sunulmayan günlük kiralamaların ticari faaliyet olarak değerlendirilemeyeceğine hükmetti. Karar, özellikle Airbnb ve benzeri platformlar üzerinden konut kiralayan binlerce ev sahibini yakından ilgilendiriyor.
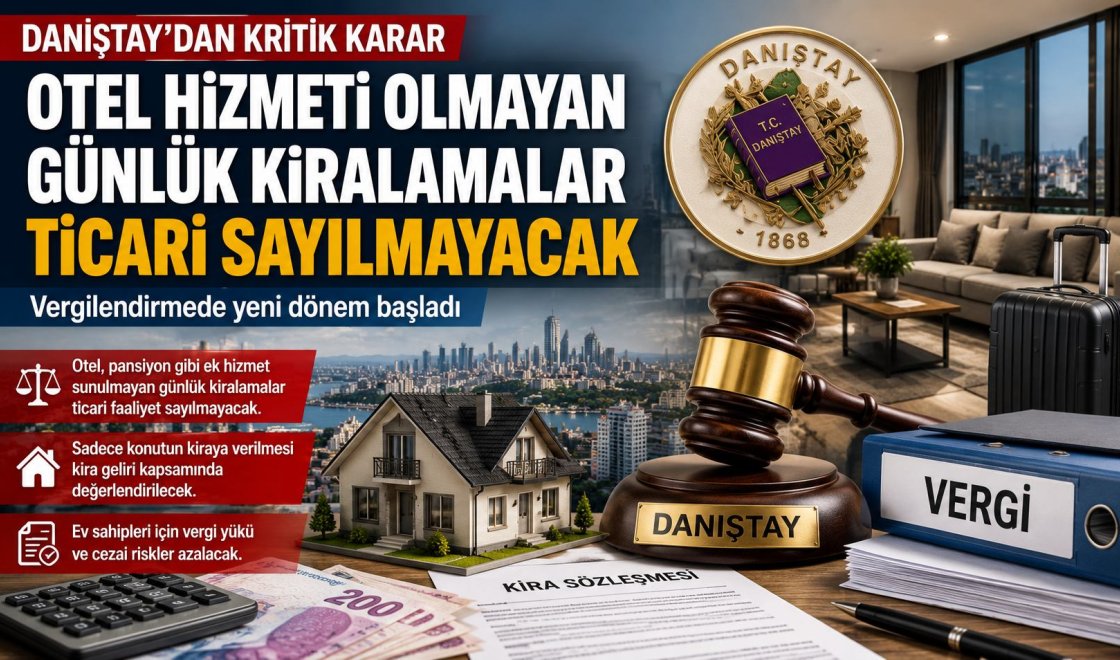
Danıştay’dan Kritik Vergi Kararı Otel Hizmeti Olmayan Günlük Kiralamalar Ticari Sayılmayacak
Türkiye'de son yıllarda hızla büyüyen kısa süreli konut kiralama pazarı, vergi uygulamaları açısından önemli tartışmaları da beraberinde getirmişti. Özellikle Airbnb ve benzeri dijital platformlar üzerinden yapılan günlük ve haftalık kiralamalarda elde edilen gelirlerin ticari kazanç mı yoksa kira geliri mi sayılacağı uzun süredir hukuk ve maliye çevrelerinin gündemindeydi.
Danıştay'ın verdiği son karar, bu tartışmalara önemli ölçüde açıklık getirdi. Yüksek Mahkeme, yalnızca konutun kiraya verilmesinden ibaret olan ve otelcilik hizmetleri içermeyen kısa süreli kiralamaların ticari faaliyet kapsamında değerlendirilemeyeceğine hükmetti.
Kararın Temel Dayanağı Ne?
Danıştay kararında, bir faaliyetin ticari kazanç olarak kabul edilebilmesi için yalnızca kısa süreli kiralama yapılmasının yeterli olmadığı vurgulandı.
Mahkemeye göre;
- Resepsiyon hizmeti,
- Günlük temizlik,
- Kahvaltı hizmeti,
- Yemek servisi,
- Çamaşır ve ütü hizmetleri,
- Profesyonel konaklama organizasyonu
gibi otelcilik faaliyetlerini andıran hizmetlerin bulunması gerekiyor.
Bu unsurların bulunmadığı durumlarda elde edilen gelirin "Gayrimenkul Sermaye İradı" yani kira geliri olarak değerlendirilmesi gerektiği belirtildi.
Ev Sahipleri İçin Ne Anlama Geliyor?
Karar özellikle son yıllarda Maliye tarafından yapılan incelemeler nedeniyle önem taşıyor.
Gelir İdaresi daha önce bazı günlük kiralama faaliyetlerini ticari faaliyet olarak değerlendirerek;
- Gelir Vergisi,
- Katma Değer Vergisi (KDV),
- Vergi Ziyaı Cezası,
- Gecikme Faizleri
uygulayabiliyordu.
Danıştay'ın emsal niteliğindeki kararı sonrasında yalnızca kira geliri elde eden ev sahiplerinin durumunun yeniden değerlendirilmesi bekleniyor.
Ticari Faaliyet ile Kira Geliri Arasındaki Fark
Uzmanlara göre kararın en önemli yönü ticari organizasyon kavramının sınırlarını netleştirmesi oldu.
Bir konut sahibi;
- Evini zaman zaman günlük veya haftalık kiraya veriyorsa,
- Ek konaklama hizmetleri sunmuyorsa,
- Personel çalıştırmıyorsa,
- Profesyonel işletme organizasyonu kurmamışsa,
elde edilen gelir kira geliri kapsamında değerlendirilebilecek.
Ancak;
- Birden fazla konutun sürekli şekilde işletilmesi,
- Resepsiyon sistemi kurulması,
- Temizlik ve yemek hizmeti verilmesi,
- Otel benzeri organizasyon oluşturulması
halinde ticari faaliyet değerlendirmesi gündeme gelebilecek.