

Tasarruf finansman sistemiyle ev, iş yeri veya otomobil sahibi olmak isteyenleri ilgilendiren yeni düzenlemenin ayrıntıları gündeme geldi.
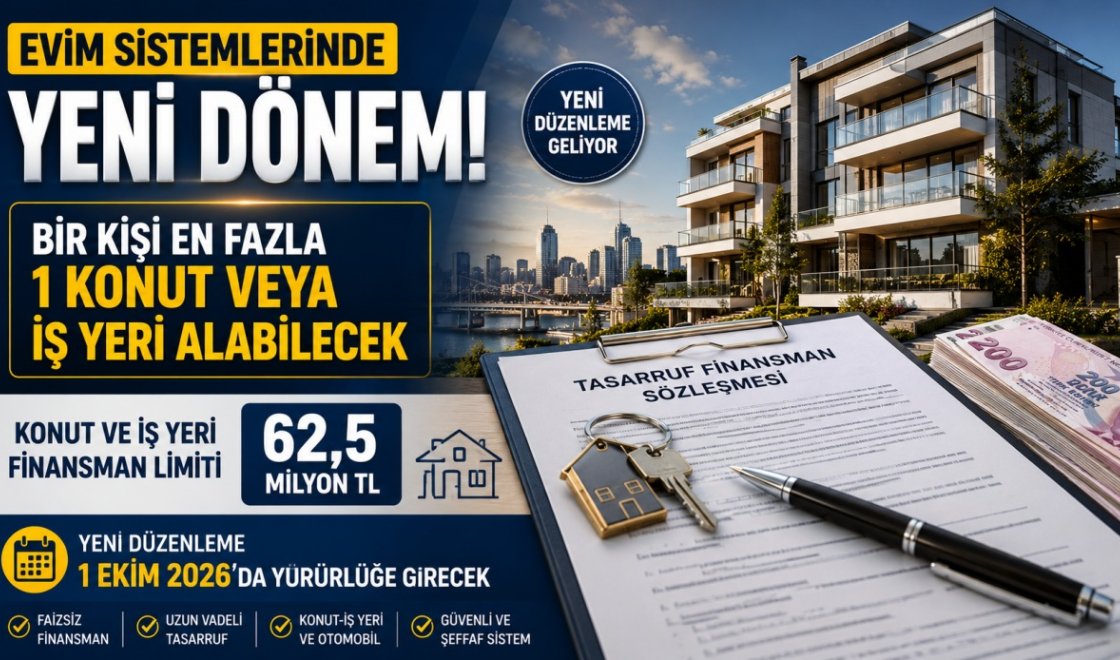
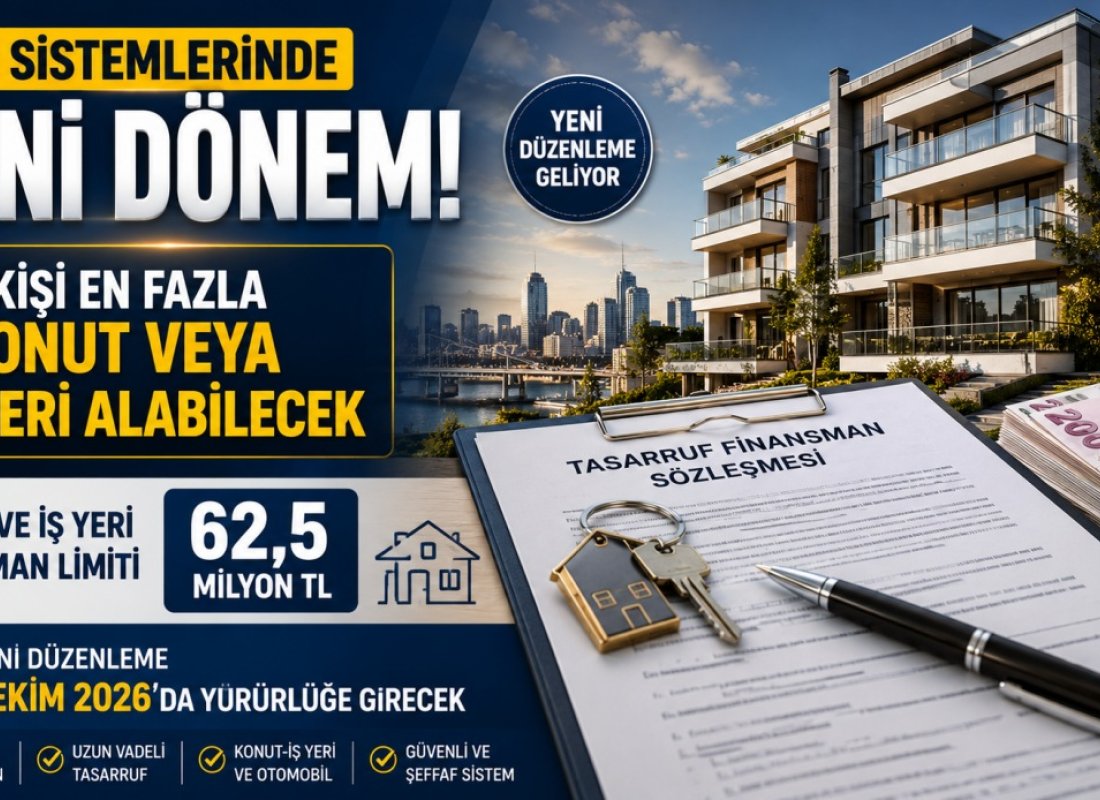
Yeni dönemde aynı kişi veya risk grubunun bir tasarruf finansman şirketi üzerinden yapabileceği sözleşme sayısına sınır getirilmesi ve konut ya da çatılı iş yeri finansmanında üst limitin 62 milyon 500 bin TL olarak uygulanması planlanıyor. Düzenlemenin 1 Ekim 2026 tarihinde yürürlüğe girmesi bekleniyor.
Evim Sistemlerinde Yeni Dönem Başlıyor
Türkiye'de özellikle yüksek konut fiyatları ve banka kredilerinde vatandaşların karşılaştığı finansman maliyetleri nedeniyle alternatif konut edinme modellerine olan ilgi devam ediyor. Bu modeller arasında son yıllarda daha fazla öne çıkan tasarruf finansman sistemi, belirli bir tasarruf döneminin ardından konut, çatılı iş yeri veya taşıt edinimi için finansman kullanma imkanı sunuyor.
Bankacılık Düzenleme ve Denetleme Kurumu'nun (BDDK) mevcut açıklamalarına göre tasarruf finansman faaliyeti, müşterilerin belirli bir süre tasarruf etmesi, önceden belirlenen şartların gerçekleşmesi ve ardından faizsiz finansman esaslarına göre finansman kullandırılması üzerine kuruluyor. Sistem kapsamında yalnızca yurt içinde tescil edilmiş konut, çatılı iş yeri veya taşıt alımları finanse edilebiliyor.
Şimdi ise sektörün çalışma biçimini yakından ilgilendiren yeni bir düzenleme gündemde. Paylaşılan bilgilere göre yeni dönemde aynı kişinin aynı tasarruf finansman şirketi üzerinden birden fazla konut veya iş yeri sözleşmesi yapmasının önüne geçilecek.
Bunun yanında konut ve iş yeri finansmanında uygulanacak üst limitin 62 milyon 500 bin TL olması planlanıyor.
Bir kişi en fazla bir konut veya iş yeri sözleşmesi yapabilecek
Yeni düzenlemenin tüketiciler açısından en dikkat çekici maddesi, sözleşme sayısına getirilecek sınırlama olacak.
Paylaşılan yeni kurallara göre bir gerçek veya tüzel kişi ya da aynı risk grubunda yer alan taraflar, aynı tasarruf finansman şirketiyle en fazla bir konut veya çatılı iş yeri finansmanı sözleşmesi yapabilecek.
Bu değişiklik, aynı kişinin farklı sözleşmeler üzerinden toplam finansman tutarını artırmasının önüne geçmeyi amaçlayan bir risk yönetimi adımı olarak değerlendiriliyor.
Özellikle yüksek tutarlı gayrimenkul finansmanı kullanmak isteyen veya birden fazla konut ya da iş yeri için tasarruf finansman sisteminden yararlanmayı planlayan kişiler açısından yeni sınır önemli sonuçlar doğurabilir.
Sözleşme sayısındaki sınır neden getiriliyor?
Finansal sistemlerde aynı kişi veya risk grubunda aşırı borçlanma ve finansman yoğunlaşması, şirketler açısından risk oluşturabiliyor.
Tasarruf finansman sisteminde de müşterilerin aynı şirket üzerinden çok sayıda yüksek tutarlı sözleşmeye sahip olması, şirketin toplam yükümlülüklerinin belirli müşteriler üzerinde yoğunlaşmasına neden olabilir.
Yeni düzenlemeyle birlikte bu yoğunlaşmanın kontrol altına alınması hedefleniyor. Böylece tasarruf finansman şirketlerinin yalnızca müşteri sayısını artırması değil, aynı zamanda portföylerindeki riskleri dengeli biçimde yönetmesi amaçlanıyor.
Bu nedenle yeni sınırın yalnızca tüketicilerin sözleşme yapma imkanını kısıtlayan bir uygulama olarak değil, sektörün finansal istikrarını güçlendirmeye yönelik bir düzenleme olarak değerlendirilmesi gerekiyor.
Konut ve iş yeri finansmanında limit 62,5 milyon TL olacak
Yeni düzenlemenin bir diğer önemli başlığı finansman tutarına ilişkin.
Paylaşılan bilgilere göre konut veya çatılı iş yeri finansmanında kişi ya da risk grubu bazında uygulanacak üst limit 62 milyon 500 bin TL olarak belirlenecek.
Bu rakam ilk bakışta oldukça yüksek görünse de özellikle büyükşehirlerde yüksek değerli konutların ve ticari gayrimenkullerin fiyatları dikkate alındığında, düzenlemenin belirli bir kesim için önemli bir finansman alanı oluşturabileceği değerlendiriliyor.
Ancak burada kritik bir ayrıntı bulunuyor.
62,5 milyon TL, herkesin otomatik olarak kullanabileceği garanti edilmiş bir finansman tutarı anlamına gelmiyor. Bu rakam mevzuat kapsamında belirlenen üst sınırı ifade ediyor. Gerçek finansman tutarı; sözleşmenin şartlarına, müşterinin tasarruf planına, ödeme kapasitesine ve şirketin uyguladığı programa göre değişebilir.
62,5 milyon TL limiti ne anlama geliyor?
Bir vatandaşın 62,5 milyon TL'lik konut finansmanı limitini görmesi, şirketten doğrudan bu tutarda finansman alabileceği anlamına gelmez.
Tasarruf finansman sisteminin temelinde tasarruf dönemi ve önceden belirlenmiş sözleşme koşulları bulunuyor. Müşterinin sisteme dahil olmasıyla birlikte belirlenen tasarruf planına göre ödeme yapması ve sözleşmede yer alan şartların gerçekleşmesi gerekiyor.
BDDK da tasarruf finansman sözleşmesini, belirli bir tasarruf tutarı ve dönemi sonunda önceden belirlenmiş koşulların gerçekleşmesine bağlı olarak konut, çatılı iş yeri veya taşıt edinimi için finansman kullanma hakkı veren bir sözleşme olarak tanımlıyor.
Dolayısıyla üst limitin yükselmesi, yalnızca sistemin izin verdiği finansman çerçevesini genişletiyor.
Evim sistemi ile banka kredisi aynı şey değil
Tasarruf finansman sistemini değerlendirirken banka konut kredisi ile aynı mekanizmaya sahip olmadığını bilmek gerekiyor.
Banka kredisinde tüketici, bankanın kredi değerlendirmesinden geçtikten sonra belirlenen faiz oranı ve vade üzerinden borçlanıyor.
Tasarruf finansmanda ise sistemin temelinde belirli bir süre tasarruf etmek ve sözleşmede öngörülen koşullar gerçekleştiğinde finansmana ulaşmak bulunuyor.
BDDK'nın açıklamalarında da sistemin faizsiz finansman esaslarına göre düzenlenen bir sözleşmeye dayandığı belirtiliyor. Bununla birlikte sistemin faizsiz olması, tüketicinin hiçbir maliyet ödemeyeceği anlamına gelmiyor. Şirketler tasarruf finansman faaliyetinin ve fon havuzunun yönetimi karşılığında organizasyon ücreti alabiliyor.
Organizasyon ücreti neden önemli?
Tasarruf finansman sistemine girmeyi düşünen tüketicilerin yalnızca aylık taksit tutarına bakması yeterli değil.
Sözleşmenin toplam maliyeti içerisinde organizasyon ücretinin ne kadar olduğu mutlaka incelenmeli.
Organizasyon ücreti, şirketin tasarruf finansman faaliyetini ve tasarruf fon havuzunun yönetimini gerçekleştirmesi karşılığında müşteriden aldığı ücret olarak tanımlanıyor.
Bu nedenle iki farklı şirketin aynı miktardaki finansman için sunduğu ödeme planları karşılaştırılırken organizasyon ücreti, teslimat zamanı ve diğer sözleşme koşulları birlikte değerlendirilmelidir.
1 Ekim 2026 tarihi neden önemli?
Yeni düzenlemeyle ilgili açıklamalarda öne çıkan tarih 1 Ekim 2026.
Bu tarihten itibaren tasarruf finansman şirketlerinin yeni kurallara göre hareket etmesi bekleniyor.
Dolayısıyla konut veya iş yeri finansmanı için tasarruf finansman sistemine dahil olmayı düşünen vatandaşların, mevcut sözleşme koşulları ile yeni dönem şartları arasındaki farkı öğrenmesi önem taşıyor.
Özellikle yüksek tutarlı finansman planlayan kişilerin sözleşme imzalamadan önce uygulanacak limitleri, sözleşme sayısı sınırını ve teslimat şartlarını şirketten yazılı olarak öğrenmesi daha güvenli bir yaklaşım olacaktır.
Yeni Düzenleme Ev Alacakları Nasıl Etkileyecek?
Birden fazla ev almak isteyenler için yeni dönem
Yeni kuralların en fazla etkileyeceği gruplardan biri birden fazla gayrimenkul için tasarruf finansman sistemini kullanmak isteyenler olabilir.
Bir kişinin aynı şirket üzerinden birden fazla konut veya iş yeri finansmanı sözleşmesi yapmasının sınırlandırılması, özellikle yatırım amacıyla birden fazla gayrimenkul edinmeyi planlayan kişilerin finansman stratejilerini değiştirebilir.
Yeni dönemde vatandaşların farklı sözleşmeler üzerinden finansman tutarını artırmaya çalışmak yerine, tek bir konut veya iş yeri sözleşmesinin ihtiyaçlarını karşılayıp karşılamadığını değerlendirmesi gerekecek.
Bu nedenle yatırım amaçlı gayrimenkul alımlarında tasarruf finansmanın kullanım alanı yeni kurallarla birlikte yeniden hesaplanabilir.
Yüksek limit herkes için yüksek finansman anlamına gelmiyor
62,5 milyon TL rakamının kamuoyunda yanlış anlaşılmaması gerekiyor.
Bu tutar bir üst sınır.
Örneğin bir tüketici 4 milyon TL değerindeki bir konut için sisteme girmek istediğinde, 62,5 milyon TL'lik üst limitin herhangi bir doğrudan avantajı olmayabilir.
Buna karşılık 20, 30 veya 50 milyon TL gibi yüksek değerli bir gayrimenkul için finansman planlayan kişiler açısından mevzuat sınırının yüksek olması daha anlamlı hale gelebilir.
Ancak yine de şirketin sözleşme şartları ve müşterinin finansman planı belirleyici olacaktır.
Yeni düzenleme konut piyasasını etkiler mi?
Tasarruf finansman şirketlerinin konut edinimindeki rolünün büyümesi halinde alternatif finansman kanallarının konut piyasasındaki etkisi de artabilir.
Türkiye'de konut fiyatlarının yükselmesi ve banka kredilerinde maliyetlerin vatandaşların bütçelerini zorlaması, alternatif finansman yöntemlerinin daha fazla gündeme gelmesine neden oluyor.
Tasarruf finansman sistemi bu noktada farklı bir model sunuyor. Vatandaş belirli bir tasarruf programına girerek ilerleyen süreçte konut edinmeyi hedefliyor.
Ancak sistemin konut fiyatlarını tek başına düşürmesi veya yükseltmesi beklenmemeli. Konut piyasasında fiyatları belirleyen çok sayıda unsur bulunuyor. Arz, talep, inşaat maliyetleri, kredi koşulları, kira piyasası ve ekonomik beklentiler bunların başında geliyor.
Tüketici sözleşme imzalamadan önce ne yapmalı?
Yeni dönemde tasarruf finansman sistemine girecek vatandaşların sözleşme imzalamadan önce ayrıntılı bir maliyet hesabı yapması gerekiyor.