 VİDEO
Gayrimenkul sektöründe yüksek kazanç beklentisi her zaman başarıya dönüşmüyor.
Yanlış gayrimenkul fiyatlandırması, müşteri güveninin kaybedilmesi, kontrolsüz ofis giderleri ve dijital pazarlama eksikliği, emlak işletmelerini ciddi finansal risklerle karşı karşıya bırakabiliyor. Peki, emlak ofisleri neden zorlanıyor, hangi hatalar faaliyetlerin sona ermesine yol açıyor ve emlak danışmanları bu risklerden nasıl korunabilir?
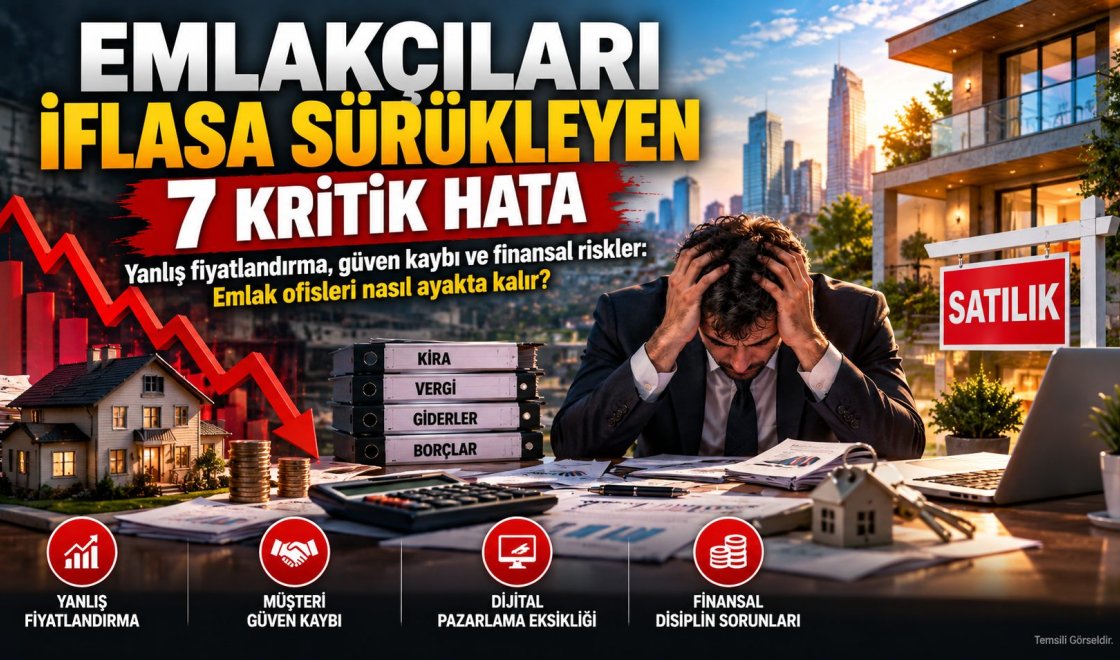
Emlakçıları İflasa Sürükleyen 7 Kritik Hata: Gayrimenkul Sektöründe Ayakta Kalmanın Yolları
Gayrimenkul sektöründe yüksek kazanç beklentisi her zaman başarıya dönüşmüyor. Yanlış gayrimenkul fiyatlandırması, müşteri güveninin kaybedilmesi, kontrolsüz ofis giderleri ve dijital pazarlama eksikliği, emlak işletmelerini ciddi finansal risklerle karşı karşıya bırakabiliyor. Peki, emlak ofisleri neden zorlanıyor, hangi hatalar faaliyetlerin sona ermesine yol açıyor ve emlak danışmanları bu risklerden nasıl korunabilir?
Gayrimenkul Sektöründe İflas Riski Neden Ortaya Çıkıyor?
Emlak danışmanlığı, dışarıdan bakıldığında düşük stok maliyeti ve yüksek komisyon potansiyeli nedeniyle cazip bir iş modeli olarak görülüyor. Ancak gayrimenkul ticaretinin gerçek yapısı, tahmin edilenden çok daha karmaşık. Bir emlak ofisinin ayakta kalabilmesi için yalnızca portföy toplaması veya zaman zaman yüksek tutarlı satışlar gerçekleştirmesi yeterli değil.
Ofis kirası, personel ücretleri, ilan ve reklam giderleri, vergiler, yazılım abonelikleri, ulaşım masrafları ve diğer operasyonel harcamalar düzenli biçimde devam ederken satışlardan elde edilen gelir aynı istikrarı göstermeyebilir. Özellikle satışların yavaşladığı dönemlerde gelir ile gider arasındaki dengesizlik işletmenin finansal dayanıklılığını sınar.
Emlak sektöründe ekonomik sıkıntı yaşayan işletmelerin tamamı aynı nedenle kapanmaz. Bazıları yanlış yönetim kararlarının, bazıları finansman sorunlarının, bazıları da değişen piyasa koşullarına uyum sağlayamamanın bedelini öder. İflas ise her faaliyet sonlandırmanın karşılığı değildir; hukuki anlamı bulunan ayrı bir süreçtir.
Bu nedenle önemli olan, riskleri büyümeden belirlemek ve işletmenin sürdürülebilirliğini güçlendirecek yönetim alışkanlıkları geliştirmektir.
Yanlış Fiyatlandırma Emlak Ofisinin En Büyük Tuzaklarından Biri
Bir gayrimenkulün satış fiyatı belirlenirken yalnızca mülk sahibinin beklentisine veya çevredeki ilanların fiyatlarına dayanmak ciddi bir hata olabilir. İlan fiyatları, gerçekleşmiş satış bedelleriyle her zaman örtüşmez. Özellikle talebin yavaşladığı dönemlerde aşırı fiyatlandırılmış bir konut, arsa veya iş yeri aylarca alıcı bulamayabilir.
Müşterisini kaybetmemek için gerçekçi olmayan bedelleri kabul eden bir emlak danışmanı, kısa vadede portföy sayısını artırsa bile uzun vadede satış performansını düşürebilir. Satılmayan her portföy, yeni fotoğraf çekimleri, ilan yenilemeleri, telefon görüşmeleri ve yer gösterimleri nedeniyle ek zaman ve maliyet anlamına gelir.
Diğer taraftan piyasa değerinin altında fiyat önerilmesi de mülk sahibinin ekonomik çıkarlarını zedeleyebilir. Bu durum emlak danışmanına duyulan güveni sarsabilir ve ofisin bölgedeki itibarını olumsuz etkileyebilir.
Sağlıklı fiyatlandırma için benzer konumdaki gayrimenkullerin nitelikleri karşılaştırılmalı; bina yaşı, metrekare, tapu özellikleri, ulaşım olanakları, bölgesel talep ve doğrulanabilen işlem verileri birlikte değerlendirilmelidir.
Müşteri Güvenini Kaybeden Emlakçı Uzun Vadeli Gelirini de Kaybedebilir
Gayrimenkul ticaretinde güven, reklam harcamasıyla kolayca satın alınamayacak kadar değerli bir sermayedir. Bir konutun özelliklerini olduğundan farklı göstermek, mülkün hukuki veya fiziksel durumuyla ilgili bilinen önemli bilgileri gizlemek ya da vaat edilen hizmeti sunmamak işletmenin itibarını ciddi biçimde zedeleyebilir.
Müşteriler yalnızca satın alacakları veya kiralayacakları taşınmazı değil, kendilerine danışmanlık veren kişinin güvenilirliğini de değerlendirir. Özellikle yüksek tutarlı işlemlerde açık iletişim ve doğru bilgilendirme önemli rol oynar.
Bir müşteriyle yaşanan olumsuz deneyim, çevresine yapılan tavsiyeleri ve internet üzerindeki değerlendirmeleri etkileyebilir. Bu nedenle emlak ofisleri satışın tamamlanmasını tek başarı ölçütü olarak görmemelidir.
Portföy bilgilerinin doğruluğunu kontrol etmek, hizmet bedellerini açıkça belirtmek, yetkilendirme ve sözleşme süreçlerini şeffaf yönetmek ve müşteri sorularına zamanında yanıt vermek güvenilir bir işletme yapısı oluşturur.
Dijital Pazarlamayı İhmal Etmek Müşteri Kaybına Yol Açıyor
Gayrimenkul arama alışkanlıklarının dijital platformlara taşınması, emlak danışmanlarının çalışma yöntemlerini köklü biçimde değiştirdi. Artık birçok alıcı ilk değerlendirmesini ilan fotoğrafları, konum bilgileri, fiyat karşılaştırmaları ve çevrim içi içerikler üzerinden yapıyor.
Bu değişime rağmen bazı emlak ofisleri yalnızca fiziksel tabela, çevre ilişkileri ve geleneksel müşteri yönlendirmelerine güvenmeye devam ediyor. Söz konusu kanallar önemini korusa da tek başına yeterli olmayabilir.
Kalitesiz fotoğraflar, eksik ilan açıklamaları, güncellenmeyen fiyatlar ve mobil cihazlarda zor kullanılan sayfalar, potansiyel müşterilerin ilgisini azaltabilir. Üstelik ilanların farklı kanallarda tutarsız bilgilerle yayınlanması profesyonellik algısına zarar verebilir.
Başarılı bir dijital pazarlama yaklaşımı, çok sayıda ilan yayınlamaktan daha fazlasını gerektirir. Doğru anahtar kelimeler, özgün açıklamalar, kaliteli görseller, anlaşılır teknik bilgiler, video sunumları ve düzenli müşteri takibi birlikte değerlendirilmelidir.
Sanal tur, drone çekimi ve profesyonel gayrimenkul videosu gibi uygulamalar da uygun portföylerde fark yaratabilir. Ancak bu hizmetlere yapılan harcamanın beklenen müşteri ilgisi ve satış olasılığıyla dengelenmesi gerekir.
Kontrolsüz Ofis Giderleri ve Nakit Akışı Sorunu
Emlakçılıkta yüksek tutarlı bir satıştan elde edilen komisyon, işletmenin uzun süre güvende olduğu anlamına gelmez. Çünkü komisyon gelirleri düzensiz oluşabilirken işletmenin sabit giderleri her ay ödenmek zorundadır.
Özellikle büyük ofis açma, yüksek kira üstlenme, ihtiyaçtan fazla personel çalıştırma veya ölçülmeyen reklam kampanyalarına sürekli bütçe ayırma kararları finansal baskıyı artırabilir.
İşletmelerin sık yaptığı hatalardan biri, elde edilen brüt komisyonu doğrudan net kazanç olarak değerlendirmektir. Oysa vergiler, danışman payları, pazarlama giderleri ve operasyonel maliyetler düşülmeden gerçek kârlılık anlaşılamaz.
Finansal yönetimde aylık nakit akışı tablosu hazırlanmalı; tahsilat beklentileri, kesinleşmiş gelirler ve zorunlu ödemeler ayrı ayrı izlenmelidir. Ayrıca düşük satış dönemleri için, işletmenin gider yapısına uygun bir nakit rezervi hedeflenmelidir.
Reklam harcamalarının getirdiği müşteri başvuruları ve tamamlanan işlemler düzenli incelenmeli, sonuç üretmeyen maliyetler yeniden değerlendirilmelidir.
Tek Bir Bölgeye veya Müşteri Grubuna Bağımlı Kalmak
Emlak ofisleri genellikle belirli mahallelerde uzmanlaşarak büyür. Bölge uzmanlığı önemli bir rekabet avantajıdır; ancak bütün gelir modelinin tek bir proje, birkaç mülk sahibi veya dar bir müşteri grubuna dayanması riski artırabilir.
Örneğin yalnızca yüksek fiyatlı konut satışlarından gelir elde eden bir işletme, bu segmentte talebin yavaşlaması halinde zorlanabilir. Benzer şekilde tek bir yatırımcı grubundan sürekli işlem beklemek işletmeyi dış kararların etkisine açık bırakır.
Çözüm, kontrolsüz biçimde her bölgeye ve her gayrimenkul türüne yayılmak değildir. Ofisin uzmanlığını korurken gelir kaynaklarını ölçülü biçimde çeşitlendirmesidir.
Satılık konut, kiralık taşınmaz, ticari gayrimenkul veya arsa gibi alanlarda ekip deneyimine uygun seçenekler değerlendirilebilir. Böylece faaliyetlerin tek bir işlem türüne aşırı bağımlı kalması önlenebilir.
Portföy Yönetimindeki Hatalar ve Verimsiz Çalışma Düzeni
Portföy sayısının fazla olması, emlak ofisinin mutlaka güçlü olduğu anlamına gelmez. Güncelliğini yitirmiş ilanlar, eksik belgeler, yanlış fiyatlar veya yetkilendirme durumu belirsiz taşınmazlar operasyonel yük oluşturur.
Bazı danışmanlar daha fazla portföy toplamanın otomatik olarak daha fazla satış getireceğini düşünür. Oysa gerçek ihtiyaç, pazarlanabilir nitelikte ve bilgileri doğrulanmış gayrimenkulleri doğru müşteriyle buluşturmaktır.
Portföylerin düzenli kontrol edilmemesi durumunda satılmış veya kiralanmış bir taşınmaz ilanlarda kalabilir. Böyle bir durum hem müşteri memnuniyetini azaltır hem de ekip çalışanlarının gereksiz görüşmeler yapmasına yol açar.
Etkili portföy yönetimi için kayıt tarihi, ilan durumu, yetki süresi, fiyat değişiklikleri, gösterim sayısı ve müşteri geri dönüşleri sistematik biçimde izlenmelidir.
CRM yani müşteri ilişkileri yönetimi sistemleri, bu süreçlerin tek merkezden takip edilmesini kolaylaştırabilir. Böylece bir müşteri talebinin unutulması, randevunun kaçırılması veya uygun portföyle eşleştirme fırsatının kaybedilmesi gibi sorunlar azaltılabilir.