Türkiye'de bankaların kredi ve mevduat faizlerinde Ekim 2026 itibarıyla dikkat çekici değişimler yaşanıyor.
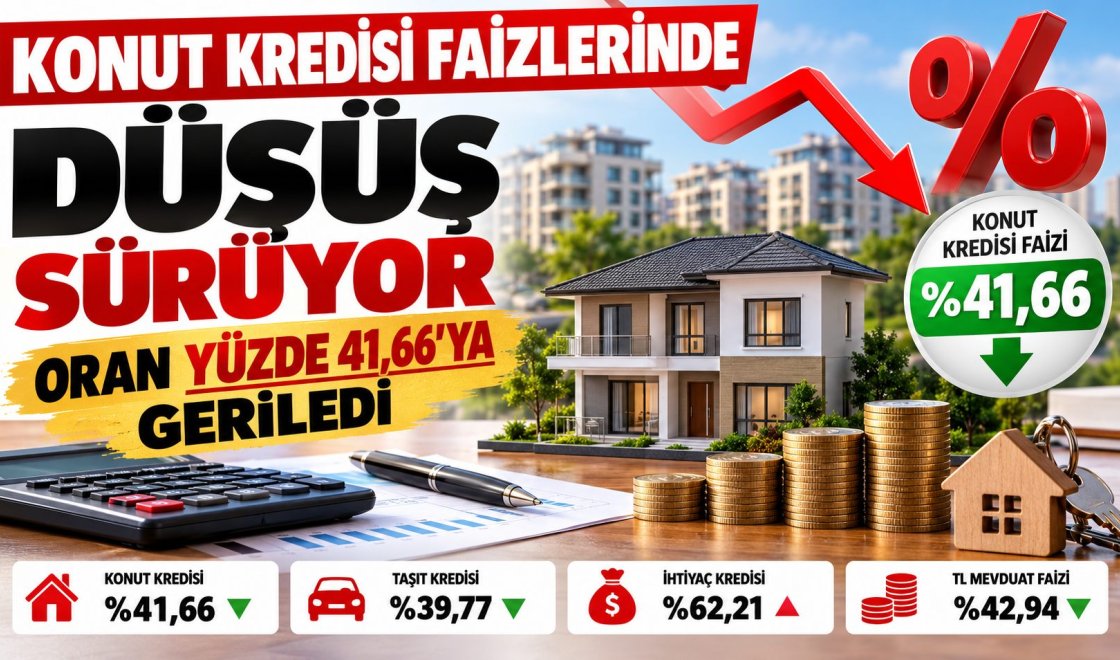
9 Ekim haftasına ilişkin verilere göre konut kredisi faizleri 21 baz puan düşerek yüzde 41,66'ya, taşıt kredisi faizleri ise yüzde 39,77'ye geriledi. TL mevduat faizleri yüzde 42,94 seviyesine inerken ihtiyaç kredisi faizleri yüzde 62,21'e yükseldi. Peki, kredi faizlerindeki gerileme konut piyasasını nasıl etkileyecek? Ev almak isteyenler için aylık taksitler ne durumda? İşte BMD kaynaklı veriler, bankacılık sektöründeki son gelişmeler ve gayrimenkul piyasasına olası etkileri.
Bankaların Kredi ve Mevduat Faiz Oranları – Ekim 2026
Kaynak: BMD | Veriler: 9 Ekim 2026 haftası | Oranlar yıllık yüzde (%)
TL kredi ve mevduat faiz oranları
Aşağıdaki tablo, paylaşılan görseldeki veriler esas alınarak düzenlenmiştir.
Faiz türü
09.10.2026
02.10.2026
11.09.2026
17.07.2026
24.04.2026
10.10.2025
TL Mevduat Faizi
42,94
43,30
43,90
46,72
46,96
48,24
TL Konut Kredisi Faizi
41,66
41,87
41,93
41,23
37,27
38,04
TL Taşıt Kredisi Faizi
39,77
45,05
40,53
47,26
39,44
36,67
TL İhtiyaç Kredisi Faizi
62,21
62,03
64,14
64,98
62,24
62,62
TL Tüketici Kredisi Faizi
60,41
60,29
61,71
63,25
59,19
59,51
TL Tüketici-Mevduat Spread
17,47
16,99
17,81
16,53
12,23
11,27
TL Ticari Kredi Faizi
53,02
53,07
53,64
53,75
53,65
54,84
TL Ticari-Mevduat Spread
10,08
9,77
9,74
7,03
6,69
6,60
Dolar (USD) kredi ve mevduat faizleri
Faiz türü
09.10.2026
02.10.2026
11.09.2026
17.07.2026
24.04.2026
10.10.2025
USD Mevduat Faizi
2,80
2,93
2,72
2,49
2,03
1,79
USD Ticari Kredi Faizi
8,20
8,05
8,05
7,95
7,67
7,74
USD Kredi-Mevduat Spread
5,40
5,12
5,33
5,46
5,64
5,95
Euro (EUR) kredi ve mevduat faizleri
Faiz türü
09.10.2026
02.10.2026
11.09.2026
17.07.2026
24.04.2026
10.10.2025
Euro Mevduat Faizi
1,55
1,53
1,52
1,33
1,25
1,09
Euro Ticari Kredi Faizi
7,09
7,07
6,77
6,95
7,01
5,87
Euro Kredi-Mevduat Spread
5,54
5,54
5,25
5,62
5,76
4,78
Not: Spread, kredi faizi ile mevduat faizi arasındaki yüzde puan farkıdır. Tablolar BMD görselinden aktarılmıştır.
9 Ekim 2026 haftasında faizlerdeki değişim
Konut kredisi
%41,66
21 baz puan düşüş
Taşıt kredisi
%39,77
528 baz puan düşüş
İhtiyaç kredisi
%62,21
18 baz puan artış
TL mevduat
%42,94
36 baz puan düşüş
Kredi ve mevduat faizlerinin karşılaştırması
2 Ekim ve 9 Ekim 2026, yıllık yüzde
2 Ekim
9 Ekim
0%20%40%60%80%KonutTaşıtİhtiyaçTicariMevduat
Konut Kredisi Faizlerinde Düşüş Sürüyor: Gayrimenkul Piyasasında Yeni Hareketlilik Beklentisi
Türkiye'de konut sahibi olmak isteyen milyonlarca vatandaşın yakından takip ettiği kredi faiz oranlarında Ekim 2026 döneminde aşağı yönlü hareket devam ediyor. Bankacılık sektörüne ilişkin 9 Ekim haftası verileri, özellikle konut ve taşıt kredilerinde faizlerin bir önceki haftaya göre gerilediğini ortaya koyuyor.
BMD tarafından paylaşılan verilere göre bankaların Türk lirası cinsinden kullandırdığı konut kredilerinin ortalama faiz oranı yüzde 41,87'den yüzde 41,66'ya indi. Haftalık bazda 21 baz puanlık bu düşüş, konut finansmanında sınırlı da olsa bir gevşemeye işaret ediyor.
Ancak konut kredisi faizlerinin gerilemesi, ev sahibi olmanın artık kolaylaştığı anlamına gelmiyor. Kredi maliyetlerinin yüksek seviyelerde kalması, özellikle ilk kez ev satın almayı planlayan dar ve orta gelirli ailelerin finansman olanaklarını sınırlamaya devam ediyor.
Türkiye'de konut fiyatları, hane halkı gelirleri, peşinat gereksinimi ve kredi taksitleri birlikte değerlendirildiğinde, konut sahibi olmanın yalnızca faiz oranlarına bağlı olmadığı görülüyor.
Bununla birlikte faizlerdeki her düşüş, gayrimenkul piyasasında geleceğe yönelik beklentilerin yeniden şekillenmesine neden olabiliyor. Özellikle uzun süredir konut alımını erteleyen vatandaşlar, bankaların sunduğu finansman koşullarını daha yakından incelemeye başlayabiliyor.
Konut Kredisi Faizi Yüzde 41,66'ya Geriledi
Bankaların TL bazlı konut kredilerine uyguladığı yıllık ortalama faiz oranı, 2 Ekim 2026 haftasında yüzde 41,87 seviyesindeydi. 9 Ekim haftasında ise bu oran yüzde 41,66 olarak kaydedildi.
Bu değişim, bir haftada 0,21 yüzde puanlık gerileme anlamına geliyor.
Konut kredisi faizlerinde kısa vadeli düşüş yaşanmasına rağmen daha uzun dönemli karşılaştırmalar farklı bir tablo ortaya koyuyor.
Örneğin 24 Nisan 2026 tarihinde yüzde 37,27 seviyesinde bulunan konut kredisi faizleri, 9 Ekim itibarıyla yüzde 41,66 düzeyinde gerçekleşti.
Bu da yaklaşık altı aylık dönemde faizlerin 4,39 yüzde puan yükseldiğini gösteriyor.
Benzer şekilde 10 Ekim 2025 tarihinde yüzde 38,04 seviyesinde bulunan konut kredisi faizleri, bir yıl sonra 3,62 yüzde puan daha yüksek bir seviyede bulunuyor.
Dolayısıyla son haftalarda gözlenen gerilemenin, uzun dönemli faiz artışını henüz tamamen telafi etmediği anlaşılıyor.
Bu nedenle konut piyasasındaki gelişmeleri değerlendirirken yalnızca haftalık değişimlere değil, üç aylık, altı aylık ve yıllık eğilimlere de bakılması gerekiyor.
Konut Kredisi Faizlerindeki Düşüş Ev Fiyatlarını Etkiler mi?
Konut kredisi faizleri ile gayrimenkul talebi arasında önemli bir ilişki bulunuyor.
Kredi faizlerinin yüksek olduğu dönemlerde konut satın almak isteyen vatandaşların aylık ödeme yükü artıyor. Bu durum, özellikle kredi kullanarak ev sahibi olmayı planlayan alıcıların satın alma kararlarını ertelemesine neden olabiliyor.
Faiz oranlarının gerilemesi ise finansman maliyetlerini azaltarak belirli alıcı gruplarının yeniden piyasaya yönelmesini sağlayabiliyor.
Ancak faiz düşüşünün konut fiyatlarına etkisi her bölgede aynı olmayabilir.
İstanbul, Ankara, İzmir, Antalya ve Muğla gibi konut talebinin güçlü olduğu şehirlerde kredi koşullarındaki değişimler, alıcıların kararlarını etkileyen unsurlar arasında yer alıyor.
Örneğin İzmir'in Balçova, Narlıdere, Bornova, Karşıyaka ve Urla ilçelerinde konut satın almayı değerlendiren vatandaşlar açısından faiz oranları kadar bölgesel satış fiyatları, ulaşım olanakları, yapı yaşı ve konutun deprem güvenliği de önem taşıyor.
Faizlerde kalıcı bir düşüş yaşanması halinde krediyle konut satın alma talebinin güçlenmesi mümkün. Bununla birlikte artan talebin satış fiyatlarını ne ölçüde etkileyeceği, konut arzına ve ekonomik koşullara bağlı olacaktır.
Bu nedenle faiz düşüşlerinin otomatik olarak konut fiyatlarını artıracağı veya satışları hızlandıracağı yönünde kesin bir değerlendirme yapmak doğru olmaz.
Ev Almak İsteyenler İçin Kredi Faizleri Neden Önemli?
Konut kredileri genellikle uzun vadeli finansman araçlarıdır. Türkiye'de bankalar, müşterinin gelir durumuna, satın alınacak taşınmazın özelliklerine ve yasal kredi sınırlamalarına bağlı olarak farklı vadelerde kredi kullandırabiliyor.
Uzun vadeli kredilerde faiz oranındaki küçük değişimler bile toplam geri ödeme tutarında önemli farklar oluşturabiliyor.
Özellikle yüksek tutarlı konut kredilerinde aylık taksitler, aile bütçesinin önemli bir bölümünü oluşturabiliyor.
Bu nedenle kredi kullanmayı düşünen vatandaşların yalnızca bankanın açıkladığı faiz oranını değil, toplam geri ödeme maliyetini de incelemesi gerekiyor.
Kredi tahsis ücreti, ekspertiz bedeli, ipotek işlemleri ve krediyle bağlantılı sigorta giderleri gibi ek maliyetler, finansman planlamasında dikkate alınması gereken unsurlar arasında bulunuyor.
Ayrıca bankaların yayımladığı bireysel konut kredisi kampanyaları ile bankacılık sektörünün ortalama faiz istatistikleri aynı kavramı ifade etmiyor.
Önemli ayrıntı: BMD tablosundaki yüzde 41,66 oranı, bankaların konut kredilerine uyguladığı yıllık ortalama faiz göstergesidir. Bu oran doğrudan aylık kredi faiz oranı olarak kullanılamaz ve belirli bir bankanın tüketiciye sunduğu güncel teklif anlamına gelmez.
Taşıt Kredilerinde Dikkat Çeken Gerileme: Faiz Yüzde 39,77
Ekim 2026 verilerinde konut kredilerinin yanı sıra taşıt kredilerindeki düşüş de dikkat çekiyor.
2 Ekim haftasında yüzde 45,05 olan TL taşıt kredisi faiz oranı, 9 Ekim haftasında yüzde 39,77'ye geriledi.
Böylece taşıt kredisi faizlerinde bir haftalık dönemde 5,28 yüzde puan, başka bir ifadeyle 528 baz puanlık düşüş gerçekleşti.
Bu değişim, aynı dönemde konut ve ticari kredi faizlerinde yaşanan gerilemeden çok daha belirgin oldu.
Taşıt kredisi faizlerindeki düşüş, otomobil satın almayı düşünen tüketiciler açısından olumlu bir gelişme olarak değerlendirilebilir.
Ancak araç finansmanında yalnızca faiz oranları değil, kredi kullanım limitleri, aracın satış bedeli, vade sınırları ve tüketicinin mevcut borçluluk durumu da belirleyici rol oynuyor.
Özellikle sıfır kilometre otomobil satın almayı planlayan vatandaşlar, bankaların sunduğu taşıt kredileri ile otomobil üreticilerinin dönemsel finansman kampanyalarını karşılaştırabiliyor.
Bazı markalar belirli modellerde düşük faizli veya sıfır faizli kredi seçenekleri sunabiliyor. Bununla birlikte bu kampanyalarda kredi tutarı, vade ve araç satış fiyatı gibi koşulların ayrıntılı incelenmesi gerekiyor.
Taşıt kredisi faizlerindeki gerilemenin otomobil satışlarına ne ölçüde yansıyacağı ise tüketici talebi, araç fiyatları ve finansman erişimi gibi değişkenlere bağlı olacak.
İhtiyaç Kredisi Faizlerinde Yükseliş Devam Ediyor
Konut ve taşıt kredilerinde düşüş yaşanırken ihtiyaç kredilerinde farklı bir görünüm ortaya çıktı.
9 Ekim 2026 haftasında TL ihtiyaç kredisi faiz oranı yüzde 62,21'e yükseldi.
Bir önceki haftada yüzde 62,03 seviyesinde bulunan oran, 18 baz puan artış gösterdi.
İhtiyaç kredileri; eğitim, sağlık, ev tadilatı, dayanıklı tüketim malları ve çeşitli kişisel harcamaların finansmanında kullanılabiliyor.
Bu kredilerde faiz oranlarının yüksek olması, borçlanma maliyetlerini doğrudan artırıyor.
Özellikle kısa ve orta vadeli tüketici kredilerinde aylık taksit tutarları, hane halkının kullanılabilir gelirini önemli ölçüde etkileyebiliyor.
İhtiyaç kredisi faizlerinin yüzde 62 seviyesinin üzerinde seyretmesi, tüketici finansmanında maliyet baskısının devam ettiğini gösteriyor.
Bankaların kredi fiyatlamasında fonlama maliyetleri, kredi riski, vade yapısı ve düzenleyici koşullar gibi birçok unsur etkili oluyor.
Bu nedenle ihtiyaç kredisi faizlerinin konut kredilerinden daha yüksek seviyede bulunması, kredi türlerinin risk ve teminat yapılarındaki farklılıklarla birlikte değerlendirilmelidir.
Tüketici Kredilerinde Ortalama Faiz Yüzde 60,41 Oldu
Bankacılık verilerinde tüketici kredilerine ilişkin genel faiz göstergesi de yer alıyor.
2 Ekim haftasında yüzde 60,29 seviyesinde bulunan TL tüketici kredisi faizi, 9 Ekim haftasında yüzde 60,41'e yükseldi.
Böylece tüketici kredilerinin genel faiz göstergesinde 12 baz puanlık artış kaydedildi.
Tüketici kredisi faizlerinin yüksek seviyelerde kalması, hane halkının borçlanma maliyetleri açısından önem taşıyor.
Konut, taşıt ve ihtiyaç kredilerinin farklı özelliklere sahip olması nedeniyle bu kredi türlerinin ortalama faiz oranları birbirinden ayrışabiliyor.
Ayrıca tüketici kredisi faizlerinin mevduat faizlerinden daha yüksek olması, bankacılık sektöründe kredi ve mevduat fiyatlaması arasındaki farkı da ortaya koyuyor.
9 Ekim haftasında TL tüketici kredisi ile mevduat faizi arasındaki fark 17,47 yüzde puan olarak gerçekleşti.
Bu fark, bir önceki haftadaki 16,99 yüzde puan seviyesinden yükseldi.
TL Mevduat Faizleri Yüzde 42,94'e Geriledi
Bankaların Türk lirası mevduat hesaplarına uyguladığı ortalama faiz oranı, 9 Ekim 2026 haftasında yüzde 42,94 olarak gerçekleşti.
Bir önceki haftada yüzde 43,30 seviyesinde bulunan mevduat faizleri, 36 baz puan geriledi.
Bu gelişme, tasarruflarını bankalarda vadeli mevduat hesaplarında değerlendiren vatandaşlar açısından önem taşıyor.
Mevduat faizleri, özellikle birikimlerini düşük riskli ve öngörülebilir getiri sağlayan araçlarda tutmayı tercih eden tasarruf sahiplerinin yakından takip ettiği göstergeler arasında yer alıyor.
Faiz oranlarının gerilemesi, yeni açılacak veya vadesi yenilenecek mevduat hesaplarında elde edilebilecek brüt faiz gelirini azaltabilir.
Ancak bankaların müşterilerine sunduğu faiz oranları; mevduat tutarına, vadeye, müşteri ilişkilerine ve dönemsel kampanyalara göre değişebiliyor.
Bu nedenle sektörel ortalama faiz oranı ile bireysel müşterilere sunulan faiz teklifleri arasında farklılık bulunması mümkün.
Mevduat faizlerinin gerilemesi, tasarruf sahiplerinin alternatif yatırım araçlarına ilgisini de etkileyebilir.
Bununla birlikte yatırım tercihleri yalnızca nominal faiz oranlarına göre yapılmamalıdır.
Enflasyon, vergi kesintileri, likidite ihtiyacı ve yatırımcının risk toleransı birlikte değerlendirilmelidir.
Mevduat Faizlerinde Bir Yıllık Değişim Dikkat Çekiyor
BMD verilerine göre 10 Ekim 2025 tarihinde TL mevduat faiz oranı yüzde 48,24 seviyesindeydi.
9 Ekim 2026 tarihinde ise bu oran yüzde 42,94'e geriledi.
Böylece yaklaşık bir yıllık dönemde TL mevduat faizlerinde 5,30 yüzde puanlık düşüş yaşandı.
Altı aylık karşılaştırmada da benzer bir eğilim görülüyor.
24 Nisan 2026 tarihinde yüzde 46,96 olan mevduat faizi, Ekim ayında yüzde 42,94 seviyesine indi.
Bu durum, mevduat faizlerinde son haftayla sınırlı olmayan daha uzun süreli bir gerilemeye işaret ediyor.
Ancak nominal faizlerin düşmesi, tasarruf sahiplerinin reel getirilerinin mutlaka azaldığı anlamına gelmez.
Reel getiri, faiz gelirinin ilgili dönemdeki enflasyon karşısındaki satın alma gücü dikkate alınarak değerlendirilir.
Dolayısıyla mevduat faizlerinin yönü kadar enflasyonun seyri de tasarruf sahipleri açısından belirleyicidir.
Ticari Kredi Faizleri Yüzde 53,02'ye Düştü
Bankacılık sektöründe işletmelerin finansman maliyetlerini ilgilendiren ticari kredi faizlerinde de sınırlı gerileme yaşandı.
2 Ekim 2026 haftasında yüzde 53,07 seviyesinde bulunan TL ticari kredi faizi, 9 Ekim haftasında yüzde 53,02'ye indi.
Böylece ticari kredi faizlerinde 5 baz puanlık düşüş kaydedildi.
Ticari krediler, işletmelerin faaliyetlerini sürdürebilmesi, stok finansmanı, makine ve ekipman yatırımları ile işletme sermayesi ihtiyaçlarının karşılanması açısından önemli bir finansman kaynağıdır.
Faizlerin yüksek seviyelerde bulunması, özellikle dış finansmana bağımlı işletmelerin maliyetlerini artırabiliyor.
Küçük ve orta ölçekli işletmeler açısından kredi maliyetleri, üretim ve yatırım kararlarını etkileyen temel unsurlar arasında yer alıyor.
Ticari kredi faizlerinde görülen sınırlı düşüşün işletmelere ne ölçüde yansıyacağı, bankaların kredi politikaları ve firmaların finansal durumlarına bağlı olacaktır.
Ayrıca ticari kredi faizleri ile TL mevduat faizleri arasındaki fark da dikkat çekiyor.
9 Ekim haftasında bu fark 10,08 yüzde puan seviyesinde gerçekleşti.
Bir önceki haftada 9,77 yüzde puan olan farkın artması, mevduat faizlerindeki düşüşün ticari kredi faizlerindeki gerilemeden daha güçlü olduğunu gösteriyor.
Bu fark doğrudan bankaların net kâr marjı olarak yorumlanmamalıdır. Bankacılık faaliyetlerinde operasyonel giderler, risk maliyetleri, zorunlu karşılıklar ve diğer finansal yükümlülükler de bulunuyor.
Dolar Mevduat Faizi Geriledi, Dolar Kredisi Yükseldi
Döviz cinsi kredi ve mevduat faizlerinde ise TL piyasasından farklı hareketler görüldü.
9 Ekim haftasında ABD doları cinsinden mevduat faizleri yüzde 2,80 seviyesine geriledi.
Bir önceki haftada yüzde 2,93 olan oran, 13 baz puan düşüş gösterdi.
Buna karşılık dolar cinsi ticari kredi faizleri yüzde 8,05'ten yüzde 8,20'ye yükseldi.
Böylece dolar ticari kredi faizlerinde 15 baz puanlık artış yaşandı.
Dolar cinsi ticari krediler, özellikle döviz gelirine sahip veya uluslararası ticaret faaliyetlerinde bulunan işletmeler açısından önem taşıyor.
Ancak döviz üzerinden borçlanma, faiz maliyetinin yanı sıra kur riskini de beraberinde getirebiliyor.
Döviz geliri bulunmayan bir işletmenin döviz cinsinden borçlanması, kur hareketlerine bağlı olarak geri ödeme yükünün artmasına neden olabilir.
Bu nedenle döviz kredileri değerlendirilirken faiz oranının yanı sıra gelir ve borç para birimleri arasındaki uyum da dikkate alınmalıdır.
Euro Ticari Kredi Faizleri Yüzde 7,09'a Yükseldi
Euro cinsinden mevduat ve ticari kredi faizlerinde de artış görüldü.
9 Ekim haftasında Euro mevduat faiz oranı yüzde 1,55 olarak gerçekleşti.
Bir önceki haftada yüzde 1,53 olan oran, 2 baz puan yükseldi.
Euro ticari kredi faizleri ise yüzde 7,07'den yüzde 7,09'a çıktı.
Bu değişimler, döviz piyasasında finansman maliyetlerinin para birimlerine göre farklı yönlerde hareket edebildiğini gösteriyor.
Euro üzerinden gelir elde eden ihracatçı işletmeler açısından kredi faizleri, finansman planlamasının önemli unsurları arasında yer alıyor.
Bununla birlikte işletmelerin kredi tercihlerinde yalnızca faiz seviyesini değil, vade, kur riski, teminat koşulları ve nakit akışını da değerlendirmesi gerekiyor.
Konut Kredisi Faizlerindeki Düşüş Emlak Sektörünü Nasıl Etkileyebilir?
Konut kredisi faizlerindeki gerileme, Türkiye gayrimenkul piyasası açısından yakından takip edilmesi gereken gelişmelerden biri olarak öne çıkıyor.
Konut satışlarında nakit alımlar ile kredi kullanılarak gerçekleştirilen alımlar farklı dinamiklere sahip.
Nakit birikimi bulunan alıcılar için gayrimenkulün satış fiyatı, konumu ve gelecekteki değer potansiyeli daha belirleyici olabilirken, kredi kullanacak vatandaşlar açısından aylık taksit tutarı önemli bir unsur oluşturuyor.
Bu nedenle konut kredisi faizlerindeki düşüş, öncelikle kredi kullanarak ev sahibi olmayı planlayan tüketicilerin satın alma gücünü etkileyebilir.
Özellikle ilk kez konut satın alacak vatandaşlar, uygun kredi koşullarının oluşmasını bekleyebiliyor.
Faizlerin daha düşük seviyelere gerilemesi halinde ertelenmiş konut talebinin bir bölümünün piyasaya dönmesi mümkün.
Ancak bu olasılığın gerçekleşmesi için konut fiyatları ile hane halkı gelirleri arasındaki dengenin de iyileşmesi gerekiyor.
Yüksek konut fiyatları, peşinat ihtiyacı ve kredi kullanım sınırlamaları, faizler gerilese bile alıcıların karşılaşabileceği önemli engeller arasında bulunuyor.
İkinci El Konut Piyasasında Hareketlilik Artabilir mi?
Konut kredisi faizlerindeki değişimler, ikinci el gayrimenkul piyasası açısından da önem taşıyor.
İkinci el konut satışlarında alıcıların önemli bir bölümü, mevcut birikimlerini kredi finansmanıyla tamamlamayı tercih edebiliyor.
Bu nedenle kredi faizlerindeki düşüş, özellikle uygun fiyatlı ikinci el konutlara yönelik talebi destekleyebilir.
Ancak ikinci el konut satın alırken yalnızca satış fiyatına odaklanmak yeterli değil.
Binanın yaşı, yapı güvenliği, deprem yönetmeliğine uygunluğu, iskan durumu, tapu kayıtları ve olası tadilat giderleri de değerlendirilmelidir.
Özellikle eski yapı stokunun yoğun olduğu bölgelerde satın alma kararından önce teknik inceleme yapılması önem taşıyor.
Kredi faizlerindeki gerileme, ikinci el konut piyasasında alıcıların finansman seçeneklerini artırabilecek bir unsur olsa da piyasanın genel yönünü tek başına belirlemeyecektir.
Sıfır Konutlarda Müteahhit Kampanyaları Öne Çıkabilir
Konut finansmanındaki gelişmeler, yeni konut projelerinde uygulanan satış kampanyalarını da etkileyebilir.
Bazı inşaat firmaları, banka kredilerine alternatif olarak peşinatlı ve taksitli ödeme planları sunabiliyor.
Özellikle tamamlanmış veya teslim aşamasına gelmiş projelerde geliştiricilerin farklı ödeme seçenekleriyle alıcı talebini artırmaya çalışması mümkün.
Ancak firma bünyesinde sunulan taksitli satışlarda sözleşme koşullarının dikkatle incelenmesi gerekiyor.
Teslim tarihi, tapu devri, gecikme hükümleri, ödeme takvimi ve tüketicinin yasal hakları sözleşmede açık şekilde yer almalıdır.
Bankaların sunduğu konut kredileri ile inşaat firmalarının finansman seçenekleri karşılaştırılırken toplam maliyet dikkate alınmalıdır.
Konut Kredisi Hesaplama: 1 Milyon TL Kredi Çeken Ne Kadar Öder?
Konut kredisi kullanmayı planlayan vatandaşlar açısından en önemli konulardan biri, aylık taksit ve toplam geri ödeme tutarıdır.
BMD verilerindeki yüzde 41,66 oranı yıllık ortalama faiz göstergesi olduğu için aşağıdaki örneklerde doğrudan bir banka teklifi olarak kullanılmamıştır.
Bunun yerine farklı aylık faiz oranları üzerinden temsili hesaplama yapılmıştır.
Konut Kredisi Hesaplama
Temsili
₺1.000.000
Aylık taksit
₺28.603
Toplam geri ödeme
₺3.432.365
Toplam faiz yükü
₺2.432.365
Kredi vadesi
10 yıl
Hesaplamayı SıfırlaHesaplama eşit taksitli kredi formülüne dayanır. Vergi, sigorta, ekspertiz, tahsis ve diğer masraflar dahil değildir. Her vade ve tutar her müşteri için kullanılamayabilir.
Bu örnek, konut kredisi faizlerindeki değişimlerin aylık ödeme tutarını ve toplam finansman maliyetini nasıl etkileyebileceğini göstermektedir.
Gerçek kredi teklifleri bankalara, müşterinin kredi notuna, gelir durumuna, taşınmazın değerine ve geçerli mevzuata göre değişebilir.
Faizler Düşerken Konut Almak mı, Beklemek mi Daha Mantıklı?
Konut satın almayı planlayan vatandaşların karşılaştığı temel sorulardan biri, faizlerin daha fazla düşmesini beklemek ile mevcut koşullarda satın alma yapmak arasında karar vermektir.
Bu sorunun bütün alıcılar için geçerli tek bir yanıtı bulunmuyor.
Yeterli peşinatı olan, düzenli gelire sahip bulunan ve uzun süre kullanmayı planladığı bir konutu uygun fiyatla bulan alıcı için mevcut piyasa koşulları değerlendirilebilir.
Buna karşılık kredi taksitleri hane halkı bütçesini zorlayacak düzeydeyse satın alma kararını ertelemek daha uygun olabilir.
Faizlerin gelecekte düşeceği beklentisiyle kredi kullanmak ise dikkatli değerlendirilmesi gereken bir yaklaşım.
Çünkü gelecekteki faiz oranlarının hangi seviyeye ulaşacağı kesin olarak bilinmiyor.
Ayrıca mevcut kredinin daha düşük faizle yeniden yapılandırılması her zaman mümkün veya ekonomik olmayabilir.
Bu nedenle konut alımında finansman koşullarının yanında taşınmazın gerçek piyasa değeri, ihtiyaçlara uygunluğu ve uzun vadeli ödeme kapasitesi de dikkate alınmalıdır.
Sonuç, Uzman Değerlendirmesi ve Önemli Bilgiler
Sonuç: Faizlerde Gerileme Var Ancak Finansman Maliyeti Hâlâ Yüksek
9 Ekim 2026 haftasına ilişkin bankacılık verileri, Türkiye'de kredi ve mevduat faizlerinin farklı yönlerde hareket ettiğini ortaya koyuyor.
Konut kredisi faizleri yüzde 41,66'ya, taşıt kredisi faizleri yüzde 39,77'ye ve TL mevduat faizleri yüzde 42,94'e geriledi.
Buna karşılık ihtiyaç kredisi faizleri yüzde 62,21'e yükselirken döviz cinsi ticari kredi faizlerinde artış yaşandı.
Özellikle konut kredilerindeki gerileme, gayrimenkul piyasasında krediye dayalı talep açısından izlenmesi gereken bir gelişme olarak öne çıkıyor.
Ancak faiz oranlarının yüksek seviyelerde kalması, konut satın almak isteyen vatandaşların finansman maliyetlerini önemli ölçüde etkilemeye devam ediyor.
Önümüzdeki dönemde kredi faizlerinin seyri, enflasyon gelişmeleri, para politikası kararları, bankaların kredi verme koşulları ve ekonomik beklentilerle birlikte şekillenecek.
Uzman Değerlendirmesi: Gayrimenkul Piyasasında Kalıcı Hareketlilik İçin Ne Gerekiyor?
Ekonomik veriler üzerinden hazırlanan editoryal değerlendirmedir; belirli bir uzmanın doğrudan açıklaması değildir.
Konut kredisi faizlerinde bir haftada gerçekleşen 21 baz puanlık düşüş, finansman koşullarında sınırlı bir iyileşmeye işaret ediyor.
Bununla birlikte gayrimenkul piyasasında güçlü ve sürdürülebilir bir canlanma için yalnızca faiz oranlarının gerilemesi yeterli olmayabilir.
Konut fiyatlarının hane halkı gelirleriyle daha uyumlu hale gelmesi, krediye erişimin kolaylaşması ve alıcıların uzun vadeli ödeme gücünün artması da önem taşıyor.
Özellikle ilk kez ev sahibi olacak vatandaşlar açısından peşinat biriktirme süreci ve aylık kredi taksitlerinin gelir içindeki payı belirleyici unsurlar arasında bulunuyor.
Faizlerin kalıcı şekilde gerilemesi, konut finansmanını daha erişilebilir hale getirebilir. Ancak bunun satışlara yansıması bölgesel konut fiyatlarına, kredi limitlerine ve ekonomik güven ortamına bağlı olacaktır.
Gayrimenkul sektöründe faaliyet gösteren emlak ofisleri açısından ise kredi faizlerinin yanı sıra bölgesel arz-talep dengesi, konutların pazarlama süreleri ve alıcıların finansman seçenekleri yakından takip edilmelidir.
Ev Alacaklar İçin 7 Önemli Tavsiye
Farklı bankaların tekliflerini karşılaştırın. Yalnızca ilan edilen faiz oranına değil, yıllık maliyet oranına ve toplam geri ödeme tutarına bakın.
Aylık taksitlerin bütçenize uygunluğunu değerlendirin. Düzenli yaşam giderlerini ve beklenmedik harcamaları da hesaba katın.
Peşinatınızı doğru planlayın. Ekspertiz değeri ile satış bedeli arasında fark bulunabileceğini unutmayın.
Kredi masraflarını inceleyin. Ekspertiz, ipotek, sigorta ve diğer işlem giderlerini öğrenin.
Tapu ve yapı belgelerini kontrol edin. Taşınmazın hukuki durumunu, iskanını ve yapı güvenliğini araştırın.
Gelecekteki faiz düşüşüne güvenerek aşırı borçlanmayın. Yeniden finansman koşullarının değişebileceğini dikkate alın.
Bölgesel fiyat araştırması yapın. Benzer özelliklere sahip satılık konutları karşılaştırarak gerçekçi bir piyasa değerlendirmesi oluşturun.
Önemli Bilgiler: Faiz Oranlarında Nelere Dikkat Edilmeli?
Baz puan nedir? 100 baz puan, 1 yüzde puana eşittir. Örneğin yüzde 41,87'den yüzde 41,66'ya düşüş, 21 baz puanlık azalıştır.
Yıllık faiz ile aylık faiz aynı değildir. Bankacılık sektörünün yıllık ortalama faiz göstergesi, bireysel konut kredilerinin aylık akdi faiz oranıyla karıştırılmamalıdır.
Faiz düşüşü tüm bankalara aynı anda yansımayabilir. Bankaların fiyatlama politikaları ve kredi koşulları farklılık gösterebilir.
Düşük faiz her zaman en düşük toplam maliyet değildir. Ek ücretler, vade ve diğer finansman koşulları da karşılaştırılmalıdır.
Mevduat faizi ile kredi faizi farklı göstergelerdir. Aralarındaki fark doğrudan banka kârını ifade etmez.
Haftalık gerileme uzun vadeli eğilimi tek başına göstermez. Konut kredisi faizleri 9 Ekim 2026 itibarıyla bir yıl önceki seviyesinin üzerinde bulunuyor.
Genel Değerlendirme
Ekim 2026 verileri, konut ve taşıt kredilerinde faizlerin gerilediğini, buna karşılık ihtiyaç kredilerinde yüksek maliyetlerin devam ettiğini gösteriyor.
Konut piyasasında daha güçlü bir hareketlilik yaşanabilmesi için kredi faizlerindeki düşüşün kalıcı hale gelmesi ve hane halkının konut satın alma gücünün iyileşmesi önem taşıyor.
Ev veya otomobil satın almayı planlayan vatandaşların, yalnızca faiz oranlarına değil, toplam finansman maliyetine ve kendi ödeme kapasitelerine odaklanması gerekiyor.
Kaynak: BMD (Bizim Menkul Değerler) – Bankalarca Açılan Kredi ve Mevduatlara Uygulanan Faiz Oranları, 9 Ekim 2026 haftası. Veriler kullanıcı tarafından paylaşılan BMD tablosundan aktarılmıştır.


 VİDEO