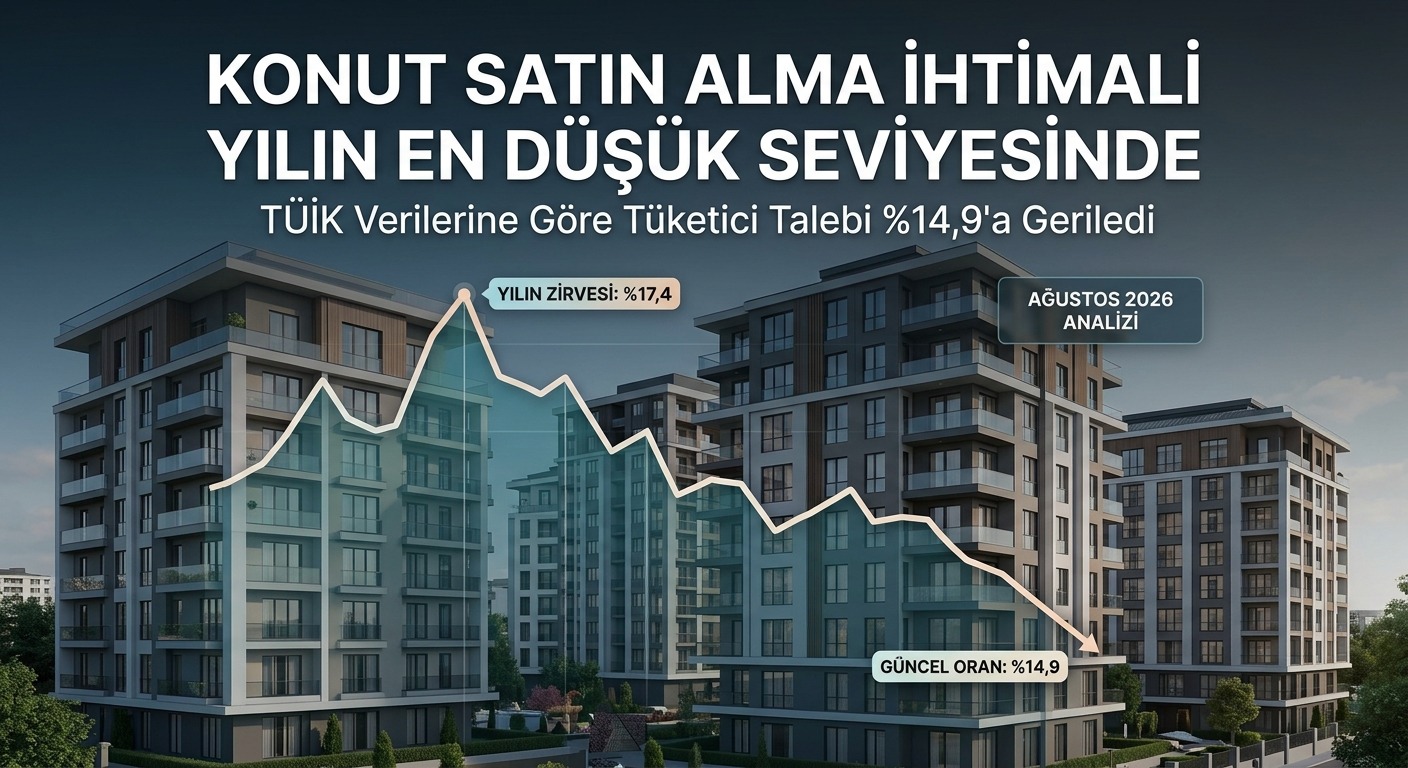
Konut fiyatları TL bazında yükselmeye devam ederken, enflasyondan arındırılmış fiyatlarda gerileme sürüyor.
Yüksek faiz oranları, konut kredilerine erişimde yaşanan zorluklar ve reel gelir kaybı konut talebini baskılarken uzmanlar, piyasada sert bir nominal fiyat düşüşünden çok reel fiyat düzeltmesinin öne çıktığına dikkat çekiyor. Peki ev fiyatları gerçekten ucuzlayacak mı? İşte konut piyasasının geleceğine ilişkin dikkat çeken değerlendirmeler.
KONUT PİYASASINDA YENİ DÖNEM
Evler Ucuzlayacak mı? Konut Fiyatlarında Reel Düzeltme Dikkat Çekiyor
Konut fiyatları TL bazında yükselmeyi sürdürürken enflasyondan arındırılmış fiyatlarda gerileme devam ediyor. Yüksek faiz, krediye erişim ve gelir kaybı piyasadaki alıcı profilini değiştiriyor.
Konut Fiyatları Konut Kredisi Faiz Gayrimenkul Piyasası
Konut piyasasında yeni dönem başladı
Türkiye’de konut piyasası, son yıllarda yaşanan hızlı fiyat artışlarının ardından farklı bir döneme giriyor. Konutların TL cinsinden satış fiyatları yükselmeye devam ederken, enflasyondan arındırılmış fiyatlarda gerileme yaşanması piyasadaki en önemli değişimlerden biri olarak öne çıkıyor.
Bu tablo ilk bakışta bir çelişki gibi görünse de ekonomik açıdan oldukça önemli bir ayrımı ortaya koyuyor. Bir evin satış fiyatının TL bazında artması, o evin ekonomik anlamda mutlaka değer kazandığı anlamına gelmiyor. Eğer konut fiyatındaki artış enflasyonun gerisinde kalıyorsa, konutun reel değeri düşmüş oluyor.
Türkiye Cumhuriyet Merkez Bankası verileri de bu değişimi ortaya koyuyor. Konut fiyatlarında yıllık artış yüzde 25 seviyesinde gerçekleşirken, enflasyondan arındırılmış konut fiyatları yıllık bazda yüzde 5,1 geriledi.
Dolayısıyla bugün konut piyasasında tartışılması gereken konu yalnızca “evlerin fiyatı düştü mü?” sorusu değil. Asıl soru, konut fiyatlarının genel fiyat seviyesine ve hane gelirlerine göre ne ölçüde değiştiği.
Reel düşüş ile TL bazında düşüş aynı şey değil
Konut piyasasında en sık karıştırılan konulardan biri nominal ve reel fiyat ayrımı.
Nominal fiyat, ilanlarda veya satış sözleşmelerinde görülen TL fiyatını ifade ediyor. Reel fiyat ise enflasyon etkisi dikkate alındıktan sonra ortaya çıkan gerçek değişimi gösteriyor.
Örneğin bir konutun fiyatı bir yıl içerisinde yüzde 25 yükselirken genel enflasyon daha yüksek gerçekleşirse, söz konusu konutun reel değeri gerilemiş oluyor. Bu nedenle “konut fiyatları reel olarak düşüyor” ifadesi, evlerin ilan fiyatlarının TL olarak aynı oranda gerilediği anlamına gelmiyor.
Bu ayrım, önümüzdeki dönemde konut piyasasını anlamak açısından büyük önem taşıyor.
Yüksek faiz konut talebini baskılıyor
Konut talebindeki yavaşlamanın en önemli nedenlerinden biri yüksek faiz ortamı.
Faizlerin yüksek olduğu dönemlerde tasarruf sahipleri, parasını uzun vadeli ve likiditesi düşük bir varlığa bağlamak yerine mevduat ve para piyasası fonları gibi alternatif finansal araçları tercih edebiliyor.
Ekonomist Prof. Dr. Burak Arzova'nın değerlendirmeleri de bu noktaya dikkat çekiyor. Yüksek faiz ortamında belirli miktarda birikime sahip yatırımcının finansal araçlardan elde edebileceği getiri, konut yatırımının kira geliri ve değer artışı potansiyeli karşısında daha cazip hale gelebiliyor.
Bu durum özellikle yatırım amacıyla konut satın alanların kararlarını doğrudan etkiliyor.
Konut kredisi erişimi alıcı profilini değiştiriyor
Yüksek kredi faizleri yalnızca yatırımcıların davranışını değiştirmiyor. İlk kez ev almak isteyen haneler açısından da önemli bir finansman problemi oluşturuyor.
Konut kredilerinde yüksek faiz oranları, aylık taksitlerin yükselmesine neden olurken gerekli peşinat miktarı da birçok hane için ciddi bir engel oluşturuyor.
Özellikle ücret geliriyle yaşayan ve yeterli birikimi bulunmayan vatandaşların konut piyasasında rekabet etmesi giderek zorlaşıyor.
Buna reel gelir kaybı da eklendiğinde, hanelerin konut satın alma kapasitesi daha da zayıflıyor.
Sonuç olarak piyasadaki alıcı profili değişiyor. Yüksek birikime sahip olanlar, mevcut evini satarak yeni bir konut almak isteyenler veya aile desteğine ulaşabilenler piyasada daha avantajlı konuma geliyor.
Konut satışlarında düşüş dikkat çekiyor
Türkiye İstatistik Kurumu verileri, konut talebindeki zayıflamayı satış rakamları üzerinden de gösteriyor.
Temmuz ayında Türkiye genelinde 123 bin 603 konut satıldı. Toplam konut satışları yıllık bazda yüzde 17 gerilerken ilk el konut satışları yüzde 8,6, ikinci el konut satışları ise yüzde 20,8 azaldı.
Ocak-temmuz döneminde ise toplam konut satışları yüzde 5,5 düşüşle 823 bin 119 olarak gerçekleşti.
Bu rakamlar, piyasadaki talebin önceki dönemlere kıyasla daha kontrollü ilerlediğini gösteriyor.
Ancak satışların tamamındaki gerilemeye rağmen ipotekli satışlarda farklı bir tablo ortaya çıktı.
İpotekli satışlarda dikkat çeken artış
Temmuz ayında ipotekli konut satışları yüzde 23,7 artarak 23 bin 888 seviyesine yükseldi. Ocak-temmuz döneminde ise ipotekli satışlardaki artış yüzde 30,9 oldu.
Bu gelişme, konut piyasasının faiz değişimlerine ne kadar duyarlı olduğunu gösteren önemli göstergelerden biri.
Kredi koşullarının görece iyileşmesi veya finansmana erişimin kolaylaşması halinde ertelenmiş konut talebinin yeniden harekete geçme potansiyeli bulunuyor.
Bununla birlikte mevcut faiz seviyelerinin kısa vadede geniş kitleler için konut kredilerini tamamen cazip hale getirecek ölçüde gerilemesi beklenmiyor.
Konut fiyatları gerçekten ucuzladı mı?
Ekonomist Doç. Dr. Oğuz Demir, mevcut tabloyu bir düzeltme süreci olarak değerlendirirken, reel fiyatlardaki gerilemenin konutun toplumun geniş kesimleri için yeniden erişilebilir olduğu anlamına gelmediğine dikkat çekiyor.
Son yıllarda konut fiyatlarında yaşanan hızlı yükseliş, özellikle 2020-2023 döneminde hanelerin satın alma gücü ile ev fiyatları arasındaki makası önemli ölçüde açtı.
Bu nedenle konut fiyatlarında reel olarak yüzde 15-20 civarında bir gerileme yaşanmış olsa bile, fiyat seviyeleri hâlâ birçok gelir grubu açısından yüksek kalabiliyor.
Burada yalnızca metrekare fiyatına veya konutun TL satış bedeline bakmak yeterli değil.
Bir konutun pahalı olup olmadığını anlamak için hane gelirinin ne kadarının konut satın almaya ayrılabildiği, konut kredisi taksitlerinin gelire oranı ve bir ev satın almak için kaç yıllık gelirin gerektiği gibi göstergelerin de dikkate alınması gerekiyor.
Kimler konut satın alabiliyor?
Piyasadaki satışların finansman yapısı, konut alıcısının kim olduğuna ilişkin önemli ipuçları veriyor.
Temmuz ayında 23 bin 888 ipotekli satış gerçekleşirken toplam satışların büyük bölümünün ipotek kullanılmadan gerçekleştirildiği görülüyor.
Ancak ipoteksiz satışların tamamını doğrudan nakit satış olarak değerlendirmek doğru değil. Mevcut bir evin satılması, aile desteği, miras, şirket veya farklı finansman kaynakları da satın alma gücünü artırabiliyor.
Bu nedenle günümüzde konut piyasasında servet birikimi önemli bir avantaj haline geliyor.
Daha önce konut sahibi olmuş ve bu konutun değer artışından yararlanmış kişiler, yeni bir ev satın alırken daha güçlü bir pozisyona sahip olabiliyor.
Buna karşılık ilk kez ev alacak ve yalnızca ücret geliri bulunan haneler, hem yüksek fiyatlarla hem de yüksek finansman maliyetleriyle karşı karşıya kalıyor.
Konut piyasasında gelir ve servet farkı büyüyor
Konut fiyatları ile ücret gelirlerinin aynı hızda hareket etmemesi, piyasadaki eşitsizliği daha görünür hale getiriyor.
Geçmiş dönemde konut sahibi olanların elde ettiği servet artışı, ücret gelirlerinin artış hızını aşabildiğinde mevcut ev sahipleri ile ilk konutunu almaya çalışanlar arasındaki fark daha da büyüyor.
Bu nedenle konut meselesi yalnızca fiyatların yüksekliğiyle sınırlı bir konu olmaktan çıkıyor.
Aynı zamanda gelir dağılımı, servet dağılımı ve finansmana erişim başlıkları da konut piyasasının geleceğini belirleyen temel unsurlar arasında yer alıyor.
Şehirler arasında konut fiyatları farklılaşıyor
Ülke genelindeki ortalama konut fiyat hareketleri, piyasadaki bölgesel farklılıkları tek başına göstermiyor.
Temmuz ayında konut fiyatları yıllık bazda İstanbul'da yüzde 27,7, Ankara'da yüzde 26,6 ve İzmir'de yüzde 23,1 arttı.
TCMB'nin bölgesel verileri de fiyat hareketlerinin yüzde 16,4 ile yüzde 35,5 arasında değiştiğini ortaya koyuyor.
Bu farklılık, konut piyasasında tek bir fiyat trendinden bahsetmenin zor olduğunu gösteriyor.
İstanbul'da özellikle ulaşım olanaklarının güçlü olduğu, merkezi bölgelerde bulunan ve kentsel dönüşüm potansiyeli taşıyan konutların fiyat davranışı ile daha düşük talep gören bölgelerdeki konutların fiyat hareketleri aynı olmayabiliyor.
Dolayısıyla “Türkiye'de konut fiyatları düşüyor” veya “Türkiye'de konut fiyatları yükseliyor” şeklindeki genel ifadeler, bölgesel farklılıkları gözden kaçırabiliyor.
Kiralar konut fiyatlarından daha hızlı yükseliyor
Konut piyasasında dikkat çeken bir diğer gelişme ise kira fiyatlarının seyri.
TCMB'nin Yeni Kiracı Kira Endeksi temmuz ayında yıllık yüzde 28,4 yükseldi. Aynı dönemde konut fiyatlarındaki yıllık artış yüzde 25 seviyesinde kaldı.