

 VİDEO
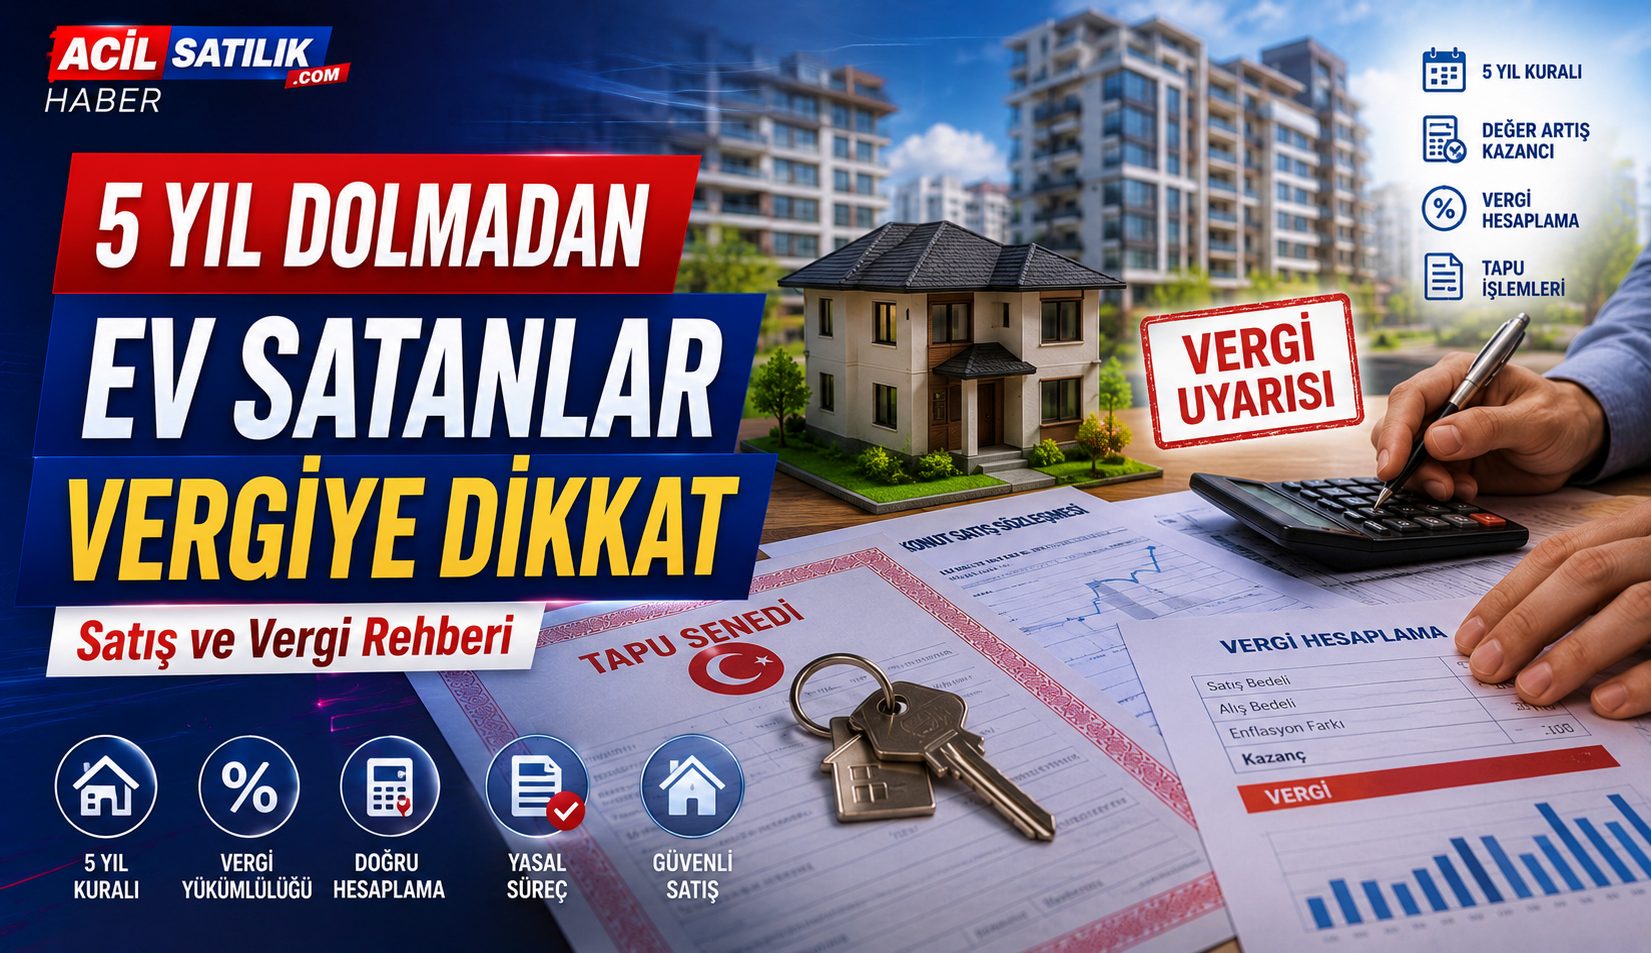
Konut yatırımında en çok merak edilen konuların başında “Evimi 5 yıl dolmadan satarsam vergi çıkar mı?” sorusu geliyor.
Uzmanlara göre satın alınan bir konutun 5 yıl içerisinde satılması durumunda bazı şartlarda değer artış kazancı vergisi doğabiliyor. İşte ev satışında dikkat edilmesi gereken vergi kuralları ve önemli detaylar…
Ev Aldım 5 Yıl Dolmadan Satarsam Ne Olur? Satış ve Vergi Rehberi
Son yıllarda artan konut fiyatları nedeniyle birçok vatandaş yatırım amacıyla aldığı evi kısa sürede satışa çıkarmayı düşünüyor. Ancak gayrimenkul satışlarında uygulanan “5 yıl kuralı”, özellikle vergi konusunda büyük önem taşıyor.
Uzmanlara göre satın alınan bir konut, tapu edinim tarihinden itibaren 5 yıl dolmadan satılırsa belirli şartlarda “değer artış kazancı vergisi” ödenmesi gerekebiliyor. Bu nedenle satış öncesinde vergi hesaplamalarının dikkatle yapılması öneriliyor.
5 Yıl Kuralı Nedir?
Gelir Vergisi Kanunu’na göre gerçek kişilerin satın aldığı bir gayrimenkulü 5 yıl içinde satması durumunda elde edilen kazanç, bazı istisnalar dışında vergilendirilebiliyor.
Burada dikkat edilen temel unsur:
- Evin alış fiyatı,
- Satış fiyatı,
- Enflasyon farkı,
- Tapu tarihleri
oluyor.
Eğer satıştan kazanç elde edilmişse ve yasal istisna sınırının üzerindeyse vergi yükümlülüğü doğabiliyor.
Hangi Durumlarda Vergi Çıkıyor?
Uzmanlara göre aşağıdaki durumlarda vergi gündeme gelebiliyor:
- Evin satın alınarak edinilmiş olması,
- 5 yıl dolmadan satılması,
- Satıştan kazanç elde edilmesi,
- Kazancın istisna tutarını aşması.
Ancak miras veya bağış yoluyla edinilen gayrimenkullerde genellikle bu vergi uygulanmıyor.
Vergi Nasıl Hesaplanıyor?
Değer artış kazancı vergisinde sadece satış fiyatı değil, maliyet hesaplaması da dikkate alınıyor.
Vergi hesabında:
- Evin alış bedeli,
- TÜFE oranında güncellenmiş maliyet,
- Tapu harçları,
- Ekspertiz ve bazı masraflar
hesaba katılabiliyor.
Kalan kazanç üzerinden ise Gelir Vergisi tarifesine göre vergi uygulanıyor.
Uzmanlar yanlış hesaplama yapılmaması için mali müşavir desteği alınmasını öneriyor.