Türkiye’de konut kredisi piyasasında önemli gelişmeler yaşanıyor; faiz oranları son dönemde belirgin düşüş gösterirken tüketiciler hala sadece “faiz oranına” odaklanıp toplam maliyeti göz ardı ediyor.
Uzmanlar konut kredisi çekerken faiz oranının yanı sıra dosya masrafı, sigorta ve ekspertiz gibi kalemlerin de dikkate alınması gerektiğini vurguluyor. Ayrıca bankaların konut kredisi kampanyalarıyla rekabetin arttığı ve yeni düzenlemelerin krediye erişimi kolaylaştırdığı görülüyor. Konut kredisi talebi ve ödeme performansı ise genel olarak istikrarlı seyrini koruyor.
Bankaların Konut Kredisi Rekabeti Sürerken Tüketiciler En Büyük Hatalara Dikkat Etmeli
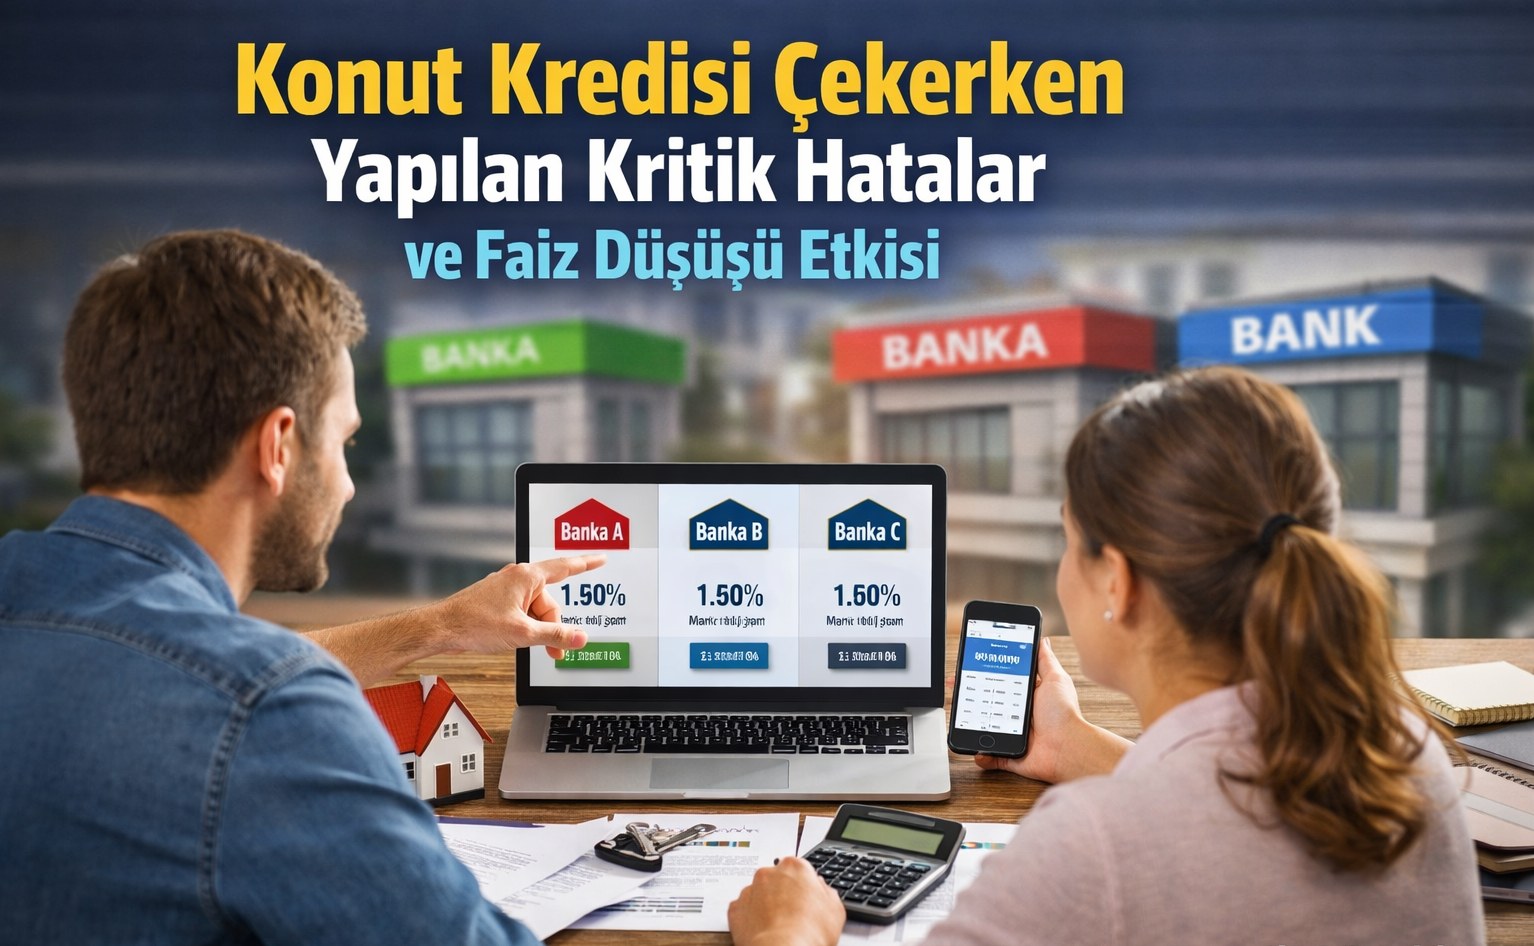
Türkiye’de konut kredisi piyasasında hareketlilik artıyor. Son veriler bankalar arasındaki faiz rekabetinin güçlendiğini gösterirken, uzmanlar kredi kullanıcılarının hâlâ kritik bir hataya düşmeye devam ettiğini belirtiyor: sadece faiz oranına odaklanmak.
Bankaların açıkladığı düşük faiz oranları ilk bakışta cazip görünse de, kredi maliyetini belirleyen esas unsur yıllık maliyet oranı olduğundan, dosya masrafı, ekspertiz ücreti, ipotek tesis ücreti ve sigortalar gibi ek kalemler toplam kredinin gerçek yükünü önemli ölçüde artırabiliyor. Bu nedenle bankalar arasındaki teklifleri değerlendirirken sadece faiz oranı değil, tüm maliyet unsurları üzerinden karşılaştırma yapmak kritik önem taşıyor.
Faizler Düşüyor, Fakat Kredi Tercihlerinde Planlama Önemli
2026 itibarıyla bir çok bankada konut kredisi faiz oranları %2,50–%2,60 civarına kadar geriledi. Bu iyileşme, konut kredisi kullanım maliyetini önemli ölçüde aşağı çekerek tüketicinin aylık taksit ve toplam geri ödeme tutarını olumlu etkiledi. Ancak yine de konut kredisi çekerken ideal vade ve ödeme planının belirlenmesi, toplam faiz yükünü kontrol altında tutmak açısından önem taşıyor. Kredi vadesi uzadıkça aylık ödemeler azalırken toplam faiz maliyeti artıyor; bu nedenle hane halkı bütçesine uygun vade aralığının belirlenmesi gerekiyor.